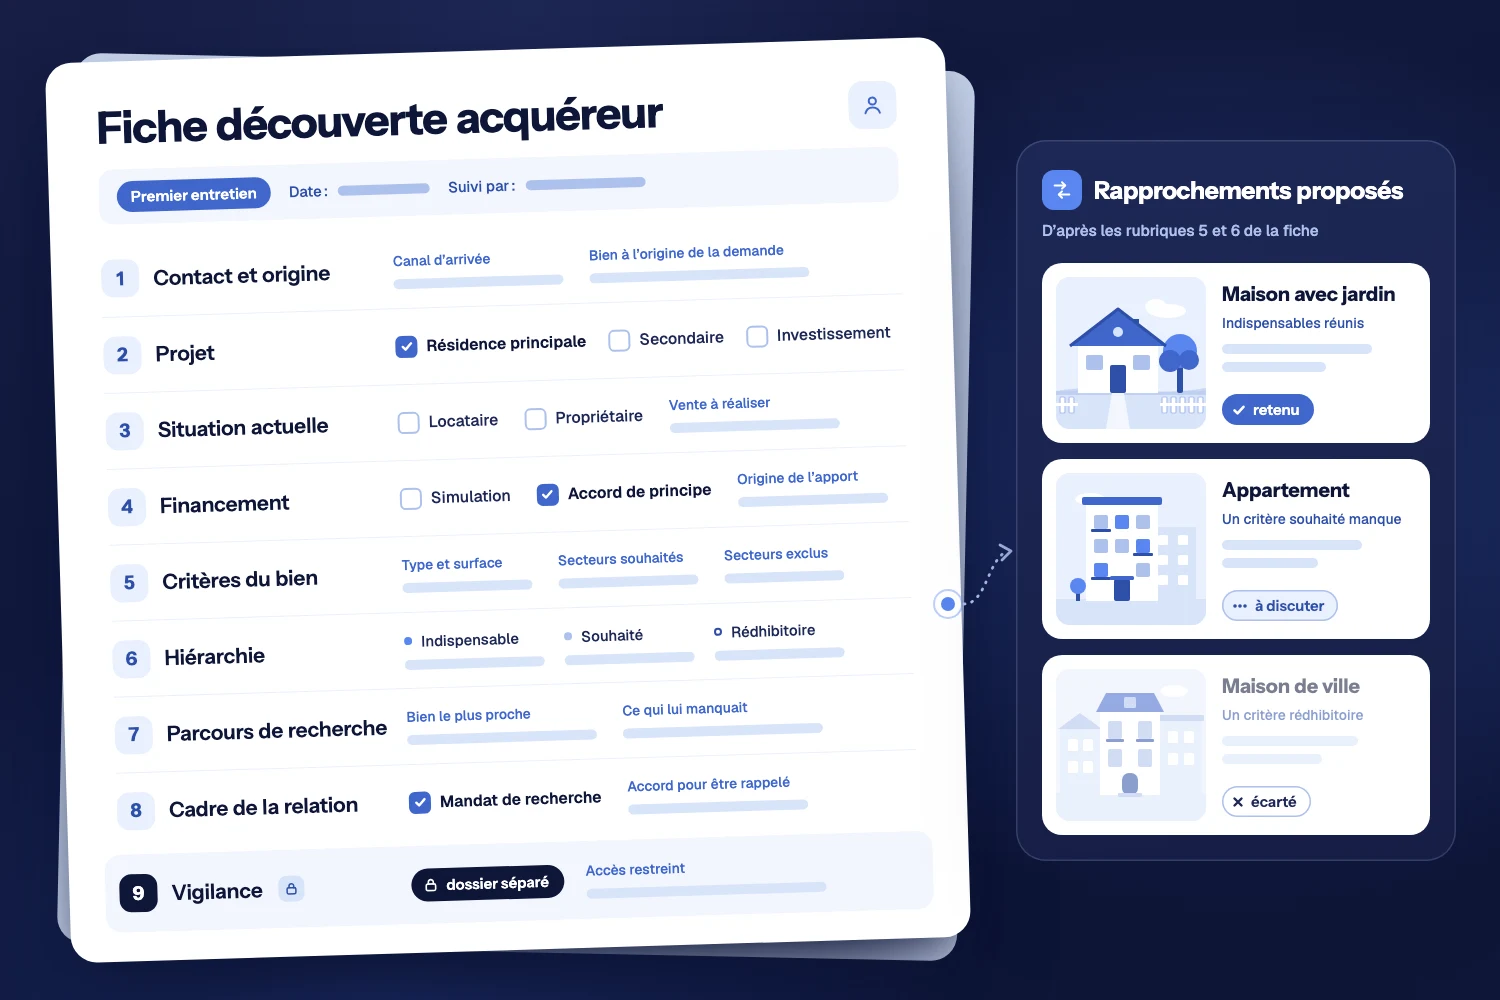
La fiche découverte acquéreur est le document dans lequel l’agent immobilier consigne, dès le premier entretien, le projet d’un acheteur : ce qu’il cherche, pour quand, avec quel financement, selon quels critères indispensables, et sur quel fondement l’agence pourra le rappeler. Le modèle proposé ici tient en neuf rubriques et une quinzaine de questions. Il sert quatre usages : trier les acquéreurs, rapprocher chaque projet de votre portefeuille, tracer le fondement de vos appels et documenter la connaissance du client que la lutte contre le blanchiment impose à toute agence qui intervient dans un achat.
À quoi sert la fiche découverte acquéreur ?
La fiche découverte acquéreur sert à transformer un premier échange en projet exploitable, que toute l’agence peut lire et que votre logiciel peut trier. Selon les agences, on parle aussi de fiche découverte client immobilier, de fiche acquéreur ou de fiche de recherche. Elle rend quatre services.
- Qualifier. Distinguer le projet prêt, financement étudié et date butoir connue, d’une simple curiosité.
- Rapprocher. Chaque critère noté proprement devient un filtre : quand un mandat entre, la fiche dit qui appeler.
- Tracer la relation. Mandat de recherche signé ou non, accord donné ou non pour être rappelé : depuis le 11 août 2026, ces deux mentions décident des appels que vous avez le droit de passer.
- Documenter la vigilance. Objet du projet, nature de l’achat, origine du financement : les inspecteurs de la DGCCRF cherchent ces éléments dans les dossiers d’acquéreurs, et la Commission nationale des sanctions sanctionne leur absence.
La fiche n’engage pas l’acquéreur. Le mandat de recherche, qu’elle prépare, est un contrat que l’article 6 de la loi n° 70-9 du 2 janvier 1970, dite loi Hoguet, impose de rédiger par écrit. La découverte fait partie des tâches au contact du client que notre guide des agents IA d’une agence immobilière passe en revue, de la première demande au compte rendu de visite.
Quelles questions poser à un acquéreur lors de la découverte ?
Les questions de découverte couvrent quatre sujets : le projet et son calendrier, la situation actuelle et le financement, les critères du bien, le parcours de recherche. Commencez par des questions ouvertes sur le projet, puis passez aux questions fermées sur tout ce qui se vérifie : la date, le financement et les critères qui éliminent un bien. Un acquéreur qui a raconté son projet répond ensuite sans réticence aux questions de budget ; posées d’entrée, elles sonnent comme un filtre.
Le projet et le calendrier
- « Qu’est-ce qui vous amène à acheter maintenant ? » Le motif explique la plupart des critères et fixe l’urgence.
- « S’agit-il de votre résidence principale, d’une résidence secondaire ou d’un investissement ? » La réponse change les critères, le financement et la nature de l’opération.
- « À quelle date devez-vous être installé, et pourquoi ? » Une date butoir expliquée, fin de bail ou prise de poste, vaut davantage qu’un « le plus tôt possible ».
- « Qui participera à la décision et aux visites ? » Notez aussi qui achète : une ou plusieurs personnes, ou une société.
La situation actuelle et le financement
- « Votre achat dépend-il de la vente de votre logement ? Où en est-elle ? » Estimé, en vente, sous compromis : trois niveaux de priorité, et peut-être un mandat pour vous.
- « Avez-vous une simulation ou un accord de principe de votre banque ? » Vous notez l’état du financement sans demander le détail des revenus.
- « Votre financement repose-t-il sur un prêt, un apport, le produit d’une vente ? D’où provient l’apport ? » Épargne, vente d’un bien, donation : quelques mots suffisent à ce stade. Expliquez pourquoi vous posez la question, et quelles pièces seront demandées en cas d’offre.
Les critères du bien
- « Sur quels secteurs cherchez-vous, et lesquels excluez-vous ? » Les exclusions sont souvent plus nettes que les souhaits.
- « Quels sont les trois critères sans lesquels vous n’achèterez pas ? » Limitez la réponse à trois pour obtenir une hiérarchie.
- « Qu’est-ce qui vous ferait renoncer à un bien, même au bon prix ? » Rez-de-chaussée, vis-à-vis, bruit : ces rédhibitoires écartent un bien d’office.
- « Quels travaux, et quelle classe énergétique, êtes-vous prêt à accepter ? » Deux réponses qui ouvrent ou ferment une partie de votre portefeuille.
Le parcours de recherche et la suite
- « Parmi les biens visités, lequel s’en approchait le plus, et que lui manquait-il ? » Cette question fait apparaître le critère réel, souvent absent de la liste déclarée.
- « Avez-vous déjà fait une offre ? Pourquoi n’a-t-elle pas abouti ? » Refus du vendeur, refus de prêt ou rétractation n’appellent pas la même suite.
- « Souhaitez-vous nous confier votre recherche ? » Si oui, le mandat de recherche se prépare, et l’identification de l’acquéreur intervient avant sa signature.
- « Acceptez-vous que nous vous appelions pour vous proposer des biens ? » Un oui donné au téléphone se prouve mal. Adressez ensuite la demande avec les mentions que le décret n° 2026-662 du 23 juillet 2026 impose, et laissez l’acquéreur l’accepter par un geste positif, une case qu’il coche lui-même.
Que doit contenir un modèle de fiche découverte acquéreur ?
Un modèle complet compte neuf rubriques : contact et origine de la demande, projet, situation actuelle, financement, critères du bien, hiérarchie des critères, parcours de recherche, cadre de la relation et vigilance. Les huit premières forment la fiche commerciale que l’équipe consulte ; la neuvième renvoie à un dossier distinct, à l’accès restreint, qui contient les pièces d’identité et les justificatifs. Le tableau ci-dessous sert de modèle prêt à copier.
| Rubrique | À remplir | Usage |
|---|---|---|
| 1. Contact et origine | Nom, téléphone, courriel ; arrivée par ☐ portail ☐ site de l’agence ☐ vitrine ☐ recommandation ; bien à l’origine de la demande ; date | Retrouver le contact, comparer vos canaux |
| 2. Projet | ☐ résidence principale ☐ résidence secondaire ☐ investissement ; motif ; date butoir et sa raison ; décideurs ; achat ☐ en nom propre ☐ par une société | Qualification, vigilance |
| 3. Situation actuelle | ☐ locataire ☐ propriétaire ; vente préalable ☐ aucune ☐ estimée ☐ en vente ☐ sous compromis | Priorité, piste de mandat vendeur |
| 4. Financement | Budget ; ☐ simulation ☐ accord de principe ; ☐ prêt ☐ apport ☐ produit de vente ; origine de l’apport en quelques mots | Qualification, rapprochement, vigilance |
| 5. Critères du bien | Type, secteurs retenus et exclus, surface, chambres, étage, extérieur, stationnement, classe énergétique, travaux acceptés ; lignes libres pour les mots de l’acquéreur | Rapprochement |
| 6. Hiérarchie | Chaque critère marqué I (indispensable), S (souhaitable) ou R (rédhibitoire) ; marge acceptée sur le budget et la surface | Rapprochement |
| 7. Parcours de recherche | Depuis quand, biens visités, offres et leur issue, bien de référence et ce qui lui manquait | Qualification, préparation des visites |
| 8. Cadre de la relation | Mandat de recherche ☐ oui (date, durée) ☐ non ; accord au démarchage téléphonique ☐ oui (date, fin de période, preuve) ☐ non ; canal préféré | Fondement des appels |
| 9. Vigilance | Renvoi au dossier séparé : identité vérifiée le…, bénéficiaire effectif si société, justificatifs d’origine des fonds, niveau de risque | Lutte contre le blanchiment |
Trois règles rendent ce modèle exploitable. Un champ par critère : le type, le secteur et l’extérieur, chacun dans sa case, se filtrent, quand une phrase comme « T3 lumineux dans un quartier calme » échappe à tout filtre. Des réponses à cocher pour le rapprochement, des lignes libres pour le récit. Une date sur chaque mise à jour.
Copiez les deux premières colonnes dans votre traitement de texte, puis exportez le document en PDF : vous obtenez une fiche découverte acquéreur immobilier à imprimer pour l’entretien.
Fiche découverte en PDF ou dans le CRM : quel support choisir ?
Le PDF ou le papier conviennent pour mener l’entretien ; la fiche qui sert au rapprochement doit vivre dans votre logiciel, une case par critère, rattachée au contact. Le tableur partagé dépanne une petite équipe.
| Critère | PDF ou papier | Tableur partagé | Fiche dans le CRM |
|---|---|---|---|
| Remplissage pendant l’entretien | Naturel, sans écran entre vous | Sur ordinateur | Sur ordinateur ou tablette |
| Lecture par un collègue | Si le document est retrouvé | Immédiate | Immédiate, depuis le contact |
| Rapprochement avec un mandat qui entre | À la main, fiche par fiche | Par filtres, si les colonnes sont tenues | Automatique, critère par critère |
| Historique des mises à jour | Ratures | Écrasé à chaque modification | Daté, si le logiciel le conserve |
| Échéance de l’accord d’appel | À surveiller soi-même | À surveiller soi-même | Alerte programmable |
| Pièces de vigilance | Classeur distinct | À proscrire dans le même fichier | Accès restreint selon les droits |
Les demandes reçues sur votre site doivent aussi arriver dans la fiche du bon contact, sans ressaisie. Notre page sur la façon dont un agent IA lit et écrit dans votre CRM immobilier précise, logiciel par logiciel, ce qui reste manuel.
Quelles questions ne faut-il pas poser à un acquéreur ?
Ne posez aucune question dont la réponse ne sert ni à trouver le bien, ni à financer l’achat, ni à remplir une obligation légale. Deux textes tracent la limite : le code pénal et le règlement général sur la protection des données.
Les critères que protège le code pénal
L’article 225-1 du code pénal définit la discrimination comme toute distinction fondée sur des critères qu’il énumère, parmi lesquels l’origine, la situation de famille, la grossesse, le patronyme, le lieu de résidence, l’état de santé, le handicap, l’âge et l’appartenance, vraie ou supposée, à une ethnie, une Nation, une prétendue race ou une religion déterminée. L’article 225-2 la punit notamment lorsqu’elle consiste à refuser la fourniture d’un bien ou d’un service, ou à la subordonner à une condition fondée sur l’un de ces critères. Pour la fiche, la règle se traduit en substitutions simples :
- au lieu de demander si l’acquéreur est marié ou prévoit des enfants, demandez combien de chambres il lui faut ;
- au lieu de demander son âge ou son état de santé, notez les caractéristiques qu’il réclame : plain-pied, ascenseur, accès sans marche ;
- quand un vendeur vous demande d’écarter un profil d’acquéreur fondé sur l’un de ces critères, ne relayez pas la consigne.
La règle porte sur l’usage autant que sur la question. La nationalité figure sur la pièce d’identité vérifiée pour la vigilance ; elle n’a aucune place dans le tri des acquéreurs. Il en va de même pour un agent IA : des règles de priorité qui tiendraient compte du patronyme ou du lieu de résidence reproduiraient, à chaque demande, une distinction fondée sur deux critères de l’article 225-1.
Les données que le RGPD interdit de garder sans besoin
L’article 5 du règlement (UE) 2016/679 exige des données adéquates, pertinentes et limitées à ce qui est nécessaire : c’est la minimisation. Son article 9 interdit par principe de traiter les données qui révèlent notamment l’origine ethnique, les convictions religieuses, la santé ou l’orientation sexuelle. Le référentiel de la CNIL sur la gestion des activités commerciales, adopté par la délibération n° 2021-131 du 23 septembre 2021, le rappelle : un organisme ne collecte que les données pertinentes et nécessaires à ses besoins. Chaque donnée entre donc dans la fiche à l’étape où elle sert, et un besoin lié à la santé s’écrit comme une caractéristique du logement, sans sa cause. Rédigez aussi le champ libre comme si l’acquéreur devait le lire : l’article 15 du même règlement lui permet d’obtenir copie de ses données. Dès le formulaire qui recueille sa demande, il doit aussi être informé de l’usage de ses données (article 13), selon les mentions que détaille notre article sur les mentions légales d’un site d’agence immobilière. Notre article sur le RGPD et l’IA dans l’immobilier précise ce qui peut entrer dans un outil d’IA.
Pourquoi la découverte engage-t-elle votre vigilance anti-blanchiment ?
Parce que les agents immobiliers sont assujettis à la lutte contre le blanchiment et que leur vigilance vise aussi l’acheteur : les lignes directrices de la DGCCRF et de Tracfin font démarrer son identification à sa manifestation d’intérêt pour un bien, et la Commission nationale des sanctions sanctionne les agences dont les dossiers d’acquéreurs sont incomplets. La connaissance du client commence donc dès la découverte.
Les obligations du code monétaire et financier
Le 8° de l’article L. 561-2 du code monétaire et financier soumet à ce dispositif les professionnels qui exercent certaines activités visées par la loi Hoguet, dont l’achat, la vente et la recherche d’immeubles. Quatre obligations touchent la fiche acquéreur.
- Identifier et vérifier le client et, le cas échéant, le bénéficiaire effectif, sur un document écrit à caractère probant, avant d’entrer en relation d’affaires ou de l’assister dans une transaction (article L. 561-5). Si le risque paraît faible et que c’est nécessaire pour ne pas interrompre l’exercice normal de l’activité, la vérification peut se faire pendant l’établissement de la relation (même article, IV).
- Connaître l’objet et la nature de la relation, puis actualiser ces éléments pendant toute sa durée (article L. 561-5-1). L’arrêté du 2 septembre 2009 cite notamment la nature des opérations envisagées, la provenance des fonds, les activités professionnelles, les revenus et le patrimoine.
- Rester vigilant pendant la relation (article L. 561-6) et, pour toute opération particulièrement complexe, d’un montant inhabituellement élevé, ou qui ne paraît pas avoir de justification économique ou d’objet licite, se renseigner sur l’origine et la destination des fonds, l’objet de l’opération et la personne qui en bénéficie (article L. 561-10-2).
- Conserver ces éléments cinq ans après la fin de la relation d’affaires (article L. 561-12).
Le moment : dès l’intérêt pour un bien
Les lignes directrices de novembre 2018 fixent trois repères pour l’identification : avant la signature d’un mandat, même quand il se signe dès la première prise de contact ; pour un acheteur, dès qu’il manifeste son intérêt pour un bien, par une offre d’achat par exemple ; et toujours avant la rédaction d’un avant-contrat. Les mêmes lignes directrices recommandent d’établir, dès l’entrée en relation avec le client, une fiche qui réunit son identité, la nature de l’opération et le bénéficiaire effectif, puis de la tenir à jour au fil de la relation (paragraphes 47 à 49). La brochure de Tracfin et de la DGCCRF datée de janvier 2026, annoncée le 9 février 2026, ajoute les enseignements de la Commission nationale des sanctions : vérification d’identité en principe avant le compromis ; ni la connaissance personnelle du client, ni l’intervention d’un notaire ou d’une banque, ni un emprunt bancaire n’en exonèrent ; l’origine des fonds est identifiée après examen des revenus, du patrimoine ou de l’apport du client.
Six décisions de 2026 sur les fiches clients et le dossier de l’acquéreur
- N° 2023-57 du 18 février 2026 : l’identité de l’acquéreur était vérifiée à l’édition du compromis, alors qu’elle se collecte dès l’entrée en relation d’affaires.
- N° 2023-38 du 18 mars 2026 : aucune fiche d’identification des acquéreurs dans un dossier, et rien sur un acquéreur présenté par une autre agence.
- N° 2023-40 du 3 avril 2026 : une simple fiche de renseignement (nationalités, professions, identité, coordonnées) pour tout dispositif, sans procédure formalisée.
- N° 2023-30 du 22 avril 2026 : des dossiers sans fiche acquéreur permettant « d’identifier et de comprendre la rationalité de l’opération ».
- N° 2024-03 du 27 mai 2026 : des fiches clients absentes de sept dossiers sur dix, une huitième établie le jour de la vente.
- N° 2023-46 du 17 juin 2026 : des fiches « acheteur » d’un syndicat professionnel, utilisées sans adaptation aux risques de l’agence.
Comment un agent IA prépare-t-il la fiche avant votre appel ?
Un agent IA de qualification lit la demande reçue, en extrait le projet réel et décide de sa priorité avant votre appel ; paramétré sur les rubriques de votre fiche, il peut y ranger les éléments déjà connus et laisser apparaître les champs vides, qui deviennent vos questions au téléphone.
Dans le dashboard qui automatise que nous construisons pour les agences, cette tâche revient à l’Agent Qualification, qui trie les demandes acquéreurs arrivées des portails et du site, prépare une réponse personnalisée et décide qui est sérieux, qui est prioritaire, qui peut attendre. Sur une demande reçue un mardi soir par l’Agence Vantelle, le déroulé, tel que nous le paramétrons, est le suivant.
- La lecture du message laissé sur le portail et, quand votre logiciel les rend accessibles, des échanges précédents avec la même adresse.
- L’extraction du secteur, du type de bien, du budget annoncé, du délai et du financement mentionné, que nous paramétrons pour ranger chaque élément dans sa rubrique.
- La priorité, selon des règles écrites par l’agence : financement étudié, date butoir proche, logement à vendre. Aucun critère de l’article 225-1 du code pénal n’y entre.
- La réponse préparée, que le négociateur relit, ajuste et envoie, sur le principe des réponses aux demandes entrantes rédigées avec l’IA.
Le négociateur complète ensuite au téléphone les rubriques que seule une conversation remplit : le motif, la hiérarchie des critères, le bien de référence. L’agent décide de l’ordre de vos rappels ; l’accusé de réception envoyé dès l’arrivée de la demande relève d’une simple automatisation. Les réponses recueillies par un chatbot d’agence immobilière ou par un agent vocal doivent aboutir dans la même fiche.
Comment la fiche découverte sert-elle le rapprochement avec vos biens ?
Chaque critère fermé de la fiche devient un filtre, et la hiérarchie des critères devient un poids : quand un mandat entre, le rapprochement compare le bien à toutes les fiches actives et propose les acquéreurs à contacter. Les rédhibitoires éliminent, les indispensables filtrent avec la marge acceptée sur le budget ou la surface, les souhaitables classent ce qui reste.
Dans notre dashboard, cette tâche revient à l’Agent Matching, qui rapproche vos biens et vos acquéreurs : il croise votre portefeuille avec les acquéreurs en base, y compris ceux que vous aviez oubliés, et décide quels rapprochements tiennent vraiment la route, selon la tolérance que vous réglez. L’Agence Solane rentre le mandat d’une maison de quatre pièces avec jardin, à rafraîchir. Trois fiches ressortent. La première correspond sur tous les indispensables. La deuxième aussi, mais l’acquéreur a classé « pas de travaux » en rédhibitoire : l’agent l’écarte. La troisième date de dix mois : la règle d’ancienneté fixée par l’agence la fait passer en « à vérifier ». Après chaque visite, le compte rendu de visite immobilier fait remonter dans la fiche les points aimés ou refusés.
Avant d’appeler les acquéreurs proposés, contrôlez la rubrique 8. Depuis le 11 août 2026, l’article L. 223-1 du code de la consommation interdit de démarcher par téléphone un consommateur sans son consentement préalable, sauf pour un appel en rapport avec l’objet d’un contrat en cours, et la preuve pèse sur vous. L’acquéreur sous mandat de recherche relève de l’exception tant que le mandat court ; celui qui a seulement laissé ses coordonnées doit avoir donné son accord, pour un an au plus. Pour le SMS et le courriel, l’article L. 34-5 du code des postes et des communications électroniques exige en principe un accord préalable. La page où l’acquéreur donne son accord suit les mentions de l’article R. 223-1 du code de la consommation, que notre article sur la lettre de prospection immobilière détaille pour un propriétaire ; le recueil de cet accord se prépare dès le formulaire de contact du site qui fait venir vos clients.
À quel rythme mettre à jour la fiche d’un acquéreur ?
Mettez la fiche à jour à chaque événement qui change le projet (visite, offre, changement de financement, vente du logement actuel, date butoir qui glisse), et relisez-la à date fixe tant que la recherche reste active, un point par mois par exemple.
Quatre règles de durée s’y ajoutent. L’accord au démarchage téléphonique vaut pour la période annoncée, un an au plus, et peut être retiré à tout moment : sa date de fin figure dans la fiche. Les éléments de connaissance du client s’actualisent pendant toute la relation d’affaires (article L. 561-5-1 du code monétaire et financier). Les pièces de vigilance se gardent cinq ans après la fin de la relation, dans le dossier séparé (article L. 561-12). Enfin, le référentiel de la CNIL, qui n’est pas contraignant mais dont il faut justifier les écarts, retient pour un prospect une conservation de trois ans à compter de la collecte ou du dernier contact venant de lui.
Donnez à chaque fiche un statut lisible (active, en pause, achat conclu, clôturée), que le rapprochement consulte avant de proposer un nom. Pour un directeur d’agence, les acquéreurs suivis par chaque négociateur remontent dans la vue d’agence que décrit notre page sur le pilotage d’une agence immobilière avec un dashboard d’agents IA. Si vos fiches vivent aujourd’hui dans des PDF, des cahiers et plusieurs boîtes mail, l’audit de votre agence, compris dans nos deux offres, examine en une demi-journée vos dossiers, votre logiciel et votre existant ; vous en repartez avec l’ordre de construction et le devis.
Questions fréquentes
Qu’est-ce qu’une fiche découverte acquéreur ?
Où trouver une fiche découverte acquéreur immobilier en PDF ?
Peut-on demander l’origine des fonds à un acquéreur ?
Faut-il faire signer la fiche découverte à l’acquéreur ?
Combien de temps garder la fiche d’un acquéreur inactif ?
La fiche découverte vendeur suit-elle le même modèle ?
- Code monétaire et financier, article L. 561-5 (identification et vérification de l’identité du client et du bénéficiaire effectif, dérogation du IV en cas de risque faible), article L. 561-5-1 (objet et nature de la relation d’affaires) et article L. 561-10-2 (examen renforcé). Article L. 561-5 sur Légifrance · Article L. 561-5-1 sur Légifrance · Article L. 561-10-2 sur Légifrance
- Arrêté du 2 septembre 2009 pris en application de l’article R. 561-12 du code monétaire et financier, sur les éléments liés à la connaissance du client et de la relation d’affaires, article 1er. Texte sur Légifrance
- Tracfin et DGCCRF, brochure « Le dispositif de lutte contre le blanchiment de capitaux et le financement du terrorisme appliqué aux professionnels de l’immobilier », datée de janvier 2026 et annoncée le 9 février 2026 : champ d’assujettissement (article L. 561-2, 8°), vigilance constante (article L. 561-6), examen renforcé (article L. 561-10-2), conservation pendant cinq ans (article L. 561-12), rôle des enquêteurs de la DGCCRF et de la Commission nationale des sanctions, et enseignements de ses décisions. Page de Tracfin · Brochure en PDF
- DGCCRF et Tracfin, lignes directrices relatives à la mise en œuvre, par les professionnels de l’immobilier, de leurs obligations en matière de lutte contre le blanchiment de capitaux et le financement du terrorisme, novembre 2018, paragraphes 27 et 28 sur le moment de l’identification, 47 à 49 sur la fiche établie dès l’entrée en relation. Lignes directrices en PDF
- Commission nationale des sanctions, décisions n° 2023-57 du 18 février 2026, n° 2023-38 du 18 mars 2026, n° 2023-40 du 3 avril 2026, n° 2023-30 du 22 avril 2026, n° 2024-03 du 27 mai 2026 et n° 2023-46 du 17 juin 2026, secteur immobilier. Liste des décisions · n° 2023-57 · n° 2023-38 · n° 2023-40 · n° 2023-30 · n° 2024-03 · n° 2023-46
- Code pénal, article 225-1 (définition de la discrimination et critères protégés) et article 225-2 (refus ou subordination de la fourniture d’un bien ou d’un service). Article 225-1 sur Légifrance · Article 225-2 sur Légifrance
- Règlement (UE) 2016/679 du 27 avril 2016, dit règlement général sur la protection des données : article 5 (minimisation), article 9 (catégories particulières de données), article 13 (ce qu’il faut indiquer à la personne lors de la collecte) et article 15 (droit d’accès). Texte officiel sur EUR-Lex
- CNIL, référentiel relatif aux traitements de données personnelles mis en œuvre aux fins de gestion des activités commerciales, adopté par la délibération n° 2021-131 du 23 septembre 2021 : données pertinentes et nécessaires, copies de pièces d’identité, conservation des données des prospects ; questions-réponses du 28 janvier 2022, qui précisent que les référentiels ne sont pas contraignants. Référentiel en PDF · Questions-réponses de la CNIL
- Loi n° 2025-594 du 30 juin 2025, article 13, en vigueur le 11 août 2026, réécrivant l’article L. 223-1 du code de la consommation (consentement préalable, exception du contrat en cours, preuve à la charge du professionnel). Loi sur Légifrance · Article L. 223-1 sur Légifrance
- Décret n° 2026-662 du 23 juillet 2026 relatif aux modalités de recueil, de conservation et de retrait du consentement du consommateur à des fins de prospection commerciale par voie téléphonique. Texte sur Légifrance
- DGCCRF, fiche pratique « Les règles du démarchage téléphonique s’imposant aux entreprises », 27 juillet 2026. Fiche de la DGCCRF
- Article L. 34-5 du code des postes et des communications électroniques, sur l’accord préalable en matière de prospection par voie électronique. Texte sur Légifrance
- Loi n° 70-9 du 2 janvier 1970 réglementant les conditions d’exercice des activités relatives à certaines opérations portant sur les immeubles et les fonds de commerce, article 6 (conventions rédigées par écrit). Texte sur Légifrance