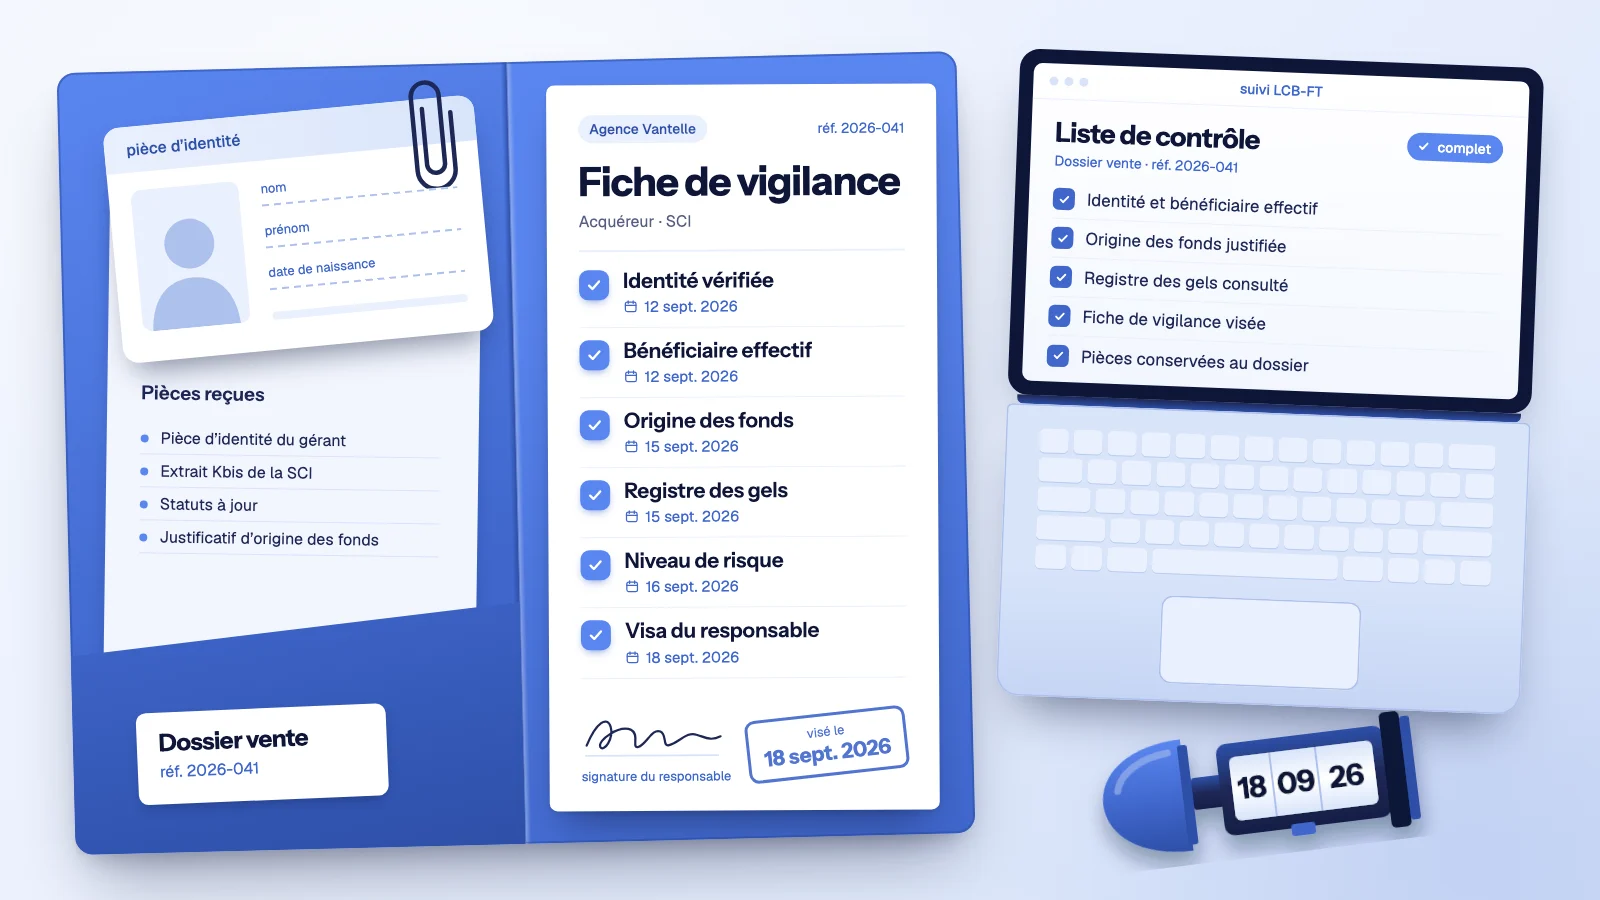
Les obligations Tracfin d’un agent immobilier sont celles de la lutte contre le blanchiment de capitaux et le financement du terrorisme (LCB-FT), auxquelles les professionnels de l’immobilier sont assujettis depuis 1998 et que fixe aujourd’hui le code monétaire et financier : classer ses risques par écrit, identifier le vendeur, l’acquéreur et leur bénéficiaire effectif, connaître l’origine des fonds, consulter le registre des gels, déclarer tout soupçon à Tracfin et conserver les pièces cinq ans. Voici ces obligations dans l’ordre d’un dossier de vente, puis la part qu’un agent IA peut préparer.
Entre le 3 avril et le 24 juin 2026, la Commission nationale des sanctions a rendu huit décisions visant des professionnels de l’immobilier. Notre article sur la fiche découverte acquéreur traite le premier entretien ; cet article, rattaché au guide des agents IA d’une agence immobilière, couvre la procédure entière.
Quelle loi soumet l’agent immobilier aux obligations Tracfin ?
Le 8° de l’article L. 561-2 du code monétaire et financier range parmi les professionnels assujettis ceux qui exercent certaines activités de la loi Hoguet, dont l’achat, la vente et la recherche d’immeubles pour autrui. « Tracfin » désigne le service de renseignement financier du ministère de l’Économie. Trois acteurs se partagent le dispositif.
- Tracfin reçoit et analyse les déclarations, transmises sur sa plateforme sécurisée ERMES.
- La DGCCRF contrôle les agents immobiliers ; ses enquêteurs obtiennent copie de tout document, sans que le secret professionnel leur soit opposable (article L. 561-36-2).
- La Commission nationale des sanctions prononce les sanctions à partir des rapports de contrôle (articles L. 561-38 et L. 561-40).
Le blanchiment, au sens de l’article 324-1 du code pénal, consiste à faciliter la justification mensongère de l’origine des biens ou revenus de l’auteur d’un crime ou d’un délit qui lui a procuré un profit, ou à apporter un concours à une opération de placement, de dissimulation ou de conversion du produit direct ou indirect d’un crime ou d’un délit.
Agence, mandataire, location : qui est concerné par Tracfin ?
Toute agence immobilière titulaire de la carte de transaction est concernée dès qu’elle intervient dans une vente, le mandataire l’est aussi, et la location ne l’est qu’à partir d’un loyer mensuel de 10 000 euros.
L’agence. Le texte renvoie aux 1°, 2°, 4°, 5° et 8° de l’article 1er de la loi n° 70-9 du 2 janvier 1970 : immeubles, fonds de commerce, parts de sociétés immobilières, temps partagé. Un mandat de vente ou de recherche suffit.
Le mandataire. Les lignes directrices de la DGCCRF et de Tracfin de novembre 2018 soumettent les agents commerciaux aux obligations, selon leur degré de délégation, sans dispenser de vigilance le mandant titulaire de la carte. Selon la brochure, le gérant veille au respect de ces obligations par ses agents commerciaux exclusifs. Dans un réseau, les pièces passent par l’outil commun : voir le logiciel du mandataire immobilier.
La location. Le texte ne vise la location qu’en exécution d’un mandat de transaction dont le loyer mensuel atteint 10 000 euros, au prorata de la durée effective selon la brochure, courte durée comprise.
La gestion locative et le syndic, 6° et 9° de l’article 1er de la loi Hoguet, ne figurent pas dans la liste. Le gel des avoirs, lui, s’impose à toute personne (article L. 562-4). La fraude au dossier de location relève de notre article sur le faux dossier locataire.
| Activité | Vigilance LCB-FT | Fondement |
|---|---|---|
| Vente, achat, recherche d’immeubles | Oui, dès le premier dossier | CMF, L. 561-2, 8° |
| Agent commercial, mandataire de réseau | Oui, sous la vigilance du titulaire de la carte | Lignes directrices de 2018, § 3 |
| Location, loyer mensuel d’au moins 10 000 euros | Oui | CMF, L. 561-2, 8° |
| Gestion locative, syndic | Non visés | Loi Hoguet, article 1er, 6° et 9° |
| Gel des avoirs | Oui, pour tous | CMF, L. 562-4 |
Quelles sont les obligations Tracfin d’un agent immobilier ?
Un agent immobilier doit classer ses risques, identifier ses clients et leurs bénéficiaires effectifs, connaître la relation, adapter sa vigilance, appliquer le gel des avoirs, déclarer ses soupçons et conserver ses pièces : sept obligations inscrites dans le code monétaire et financier.
- 1. Classer ses risques et écrire ses procédures selon les services, les conditions de transaction, les canaux, les clients et le pays d’origine ou de destination des fonds (article L. 561-4-1), avec contrôle interne et un responsable de position hiérarchique élevée (article L. 561-32).
- 2. Identifier et vérifier le client et son bénéficiaire effectif sur un document écrit probant, avant d’entrer en relation ou d’assister le client dans une transaction (article L. 561-5, I) ; si le risque paraît faible, la vérification peut s’achever pendant l’établissement de la relation (IV du même article).
- 3. Connaître l’objet et la nature de la relation, et les actualiser (article L. 561-5-1).
- 4. Adapter la vigilance : constante (L. 561-6), simplifiée si le risque faible est justifié (L. 561-9), complémentaire pour une personne politiquement exposée ou un pays listé (L. 561-10), renforcée si le risque est élevé (L. 561-10-1), avec examen renforcé des opérations inhabituelles (L. 561-10-2).
- 5. Appliquer sans délai le gel des avoirs et en informer immédiatement le ministre chargé de l’économie, en pratique la direction générale du Trésor (articles L. 562-4 et L. 562-4-1).
- 6. Déclarer ses soupçons à Tracfin et, en principe, s’abstenir d’exécuter l’opération avant la déclaration (articles L. 561-15 et L. 561-16).
- 7. Conserver les pièces cinq ans et informer le personnel (articles L. 561-12 et L. 561-34).
Enfin, faute de pouvoir identifier le client ou connaître la relation, l’agence n’exécute aucune opération et n’établit ni ne poursuit la relation (article L. 561-8). Un vendeur qui refuse les pièces permettant d’identifier sa société et son bénéficiaire effectif ne signe pas de mandat.
Quelle procédure Tracfin une agence immobilière suit-elle sur une vente ?
La procédure Tracfin d’une agence immobilière suit le dossier : la classification avant le premier client, le vendeur avant le mandat, l’acquéreur dès son offre, l’ensemble vérifié avant l’avant-contrat. Prenons l’Agence Vantelle : elle rentre le mandat d’une maison appartenant à un couple, puis reçoit l’offre d’une société civile immobilière à deux associés, financée par un prêt et un apport des associés.
1. La classification, avant tout dossier. La grille croise client, bien, financement et géographie des fonds, et fixe les pièces à demander par niveau ; un guide de fédération ne tient pas lieu de protocole personnalisé.
2. Le vendeur, avant le mandat. L’identification précède la signature du mandat, même quand celle-ci intervient dès le premier contact (lignes directrices, § 28). Pour une personne physique, l’agence relève nom, prénoms, date et lieu de naissance (article R. 561-5) et, face à un client présent, vérifie l’original d’une pièce officielle en cours de validité avec photographie, dont elle prend copie (article R. 561-5-1, 3°) ; à distance, le texte admet un moyen d’identification électronique reconnu ou, à défaut, deux des mesures de l’article R. 561-5-2.
3. L’acquéreur, dès l’offre. L’identification démarre à la manifestation d’intérêt, une offre d’achat par exemple, et intervient avant la rédaction de l’avant-contrat (lignes directrices, § 28) ; la Commission retient une vérification en principe avant le compromis. Pour la société de l’exemple : forme, dénomination, immatriculation et siège (article R. 561-5), extrait de registre de moins de trois mois mentionnant associés et dirigeants (article R. 561-5-1, 4°), et statuts (arrêté du 2 septembre 2009).
4. Le bénéficiaire effectif. C’est la personne physique qui contrôle le client, notamment en détenant plus de 25 % du capital ou des droits de vote (articles L. 561-2-2 et R. 561-1) : ici, le ou les associés de la SCI au-delà de ce seuil. Après une demande d’accès acceptée par l’INPI, les assujettis consultent le registre des bénéficiaires effectifs et signalent au greffe tout écart avec leurs propres informations (article L. 561-47-1).
5. L’origine des fonds. Elle est identifiée quand l’agence a examiné les revenus, le patrimoine ou l’apport du client ; ni un procès-verbal d’assemblée de copropriété ni une taxe foncière ne suffisent, et un financement par emprunt bancaire n’exonère pas l’agence de ses obligations (brochure de 2026). Ici, un relevé d’épargne ou un acte de donation de chaque associé justifie l’apport.
6. Le registre des gels et les profils sensibles. Le registre national des gels se consulte pour chaque partie et chaque bénéficiaire effectif, dans sa dernière version, à l’entrée en relation puis avant l’avant-contrat et avant l’acte ; chaque résultat daté rejoint le dossier. Une personne politiquement exposée ou un lien avec un pays à haut risque, listé par le Groupe d’action financière (GAFI) ou par la Commission européenne, déclenche la vigilance complémentaire (article L. 561-10), et la décision d’entrer en relation revient au responsable de l’agence.
| Étape | Moment | Pièces | Texte |
|---|---|---|---|
| Classification | Avant le premier dossier | Document écrit propre à l’agence | L. 561-4-1, L. 561-32 |
| Vendeur | Avant le mandat | Original d’identité et copie ; pour une société, extrait de registre et statuts | L. 561-5, R. 561-5-1, arrêté du 2 septembre 2009 |
| Acquéreur | Dès l’offre, avant l’avant-contrat | Mêmes pièces, objet de l’achat, financement | L. 561-5, L. 561-5-1 |
| Bénéficiaire effectif | Avec le client concerné | Registre, statuts, répartition du capital | L. 561-2-2, R. 561-1 |
| Origine des fonds | Avant l’avant-contrat | Revenus, patrimoine, apport | L. 561-5-1 |
| Registre des gels | À l’entrée en relation, puis avant l’avant-contrat et avant l’acte | Résultat daté | L. 562-4 |
Chaque dossier de vigilance se range avec le mandat qu’il concerne : voir notre article sur le registre des mandats et notre comparatif mandat exclusif ou mandat simple.
Que doivent contenir la fiche et le questionnaire Tracfin d’un client ?
La fiche Tracfin d’un client réunit son identité vérifiée, son bénéficiaire effectif, l’objet de l’opération, l’origine des fonds, le niveau de risque retenu et la date de chaque vérification ; le questionnaire remis au client sert seulement à la remplir. Aucun texte ne fixe le modèle de la fiche : les lignes directrices recommandent de l’établir dès l’entrée en relation et de la tenir à jour (§ 48 et 49), et l’arrêté du 2 septembre 2009 liste les informations utiles, dont la provenance des fonds, les revenus et le patrimoine.
- Identité : pièce présentée, date, auteur de la vérification.
- Société et bénéficiaire effectif : extrait daté, statuts, part détenue, consultation du registre.
- Opération et financement : bien, prix, prêt, apport et justificatifs.
- Profil : activité, personne politiquement exposée ou non, pays liés.
- Gel des avoirs : résultat daté.
- Risque et suite : niveau retenu, mesures, visa du responsable.
Dans sa décision n° 2023-46 du 17 juin 2026, la Commission a retenu l’absence de classification contre une agence qui utilisait les fiches « vendeur » et « acheteur » de son syndicat sans les adapter. Dans sa décision n° 2023-30 du 22 avril 2026, elle a jugé qu’une déclaration signée par l’acquéreur, affirmant l’opération étrangère au blanchiment, ne dispensait pas de connaître l’origine des fonds.
Lors de ses enquêtes de 2020, la DGCCRF a constaté que les dossiers ne gardaient le plus souvent aucune trace des recherches sur internet ni compte rendu des échanges avec le client. La fiche vit donc dans l’outil qui porte le dossier, décrit dans notre article sur le CRM immobilier.
Quand et comment faire une déclaration Tracfin ?
Une déclaration Tracfin se fait dès qu’un doute persiste après examen, en principe avant l’exécution de l’opération, par le déclarant désigné de l’agence, sur la plateforme ERMES. Elle vise les sommes dont vous savez, soupçonnez ou avez de bonnes raisons de soupçonner qu’elles proviennent d’une infraction punie de plus d’un an d’emprisonnement ou financent le terrorisme ; pour la fraude fiscale, il faut au moins un critère de l’article D. 561-32-1, dont une vente à un prix manifestement sous-évalué (article L. 561-15).
Vous n’avez ni à prouver l’infraction ni à la qualifier, rappelle la DGCCRF. Le soupçon naît d’un faisceau d’indices, que les cas de la brochure illustrent :
- des revenus sans rapport avec le prix, et aucun prêt ;
- un tiers sans lien apparent qui mène la négociation ;
- une demande de payer une partie en espèces, ou un empressement inexpliqué ;
- des fonds venus d’un pays à fiscalité avantageuse ;
- des avenants qui changent l’acquéreur ou son bénéficiaire effectif ;
- la location d’un bien de luxe au loyer élevé, acceptée sans visite par une société réticente à présenter l’identité de ses bénéficiaires effectifs.
Il faut être inscrit sur ERMES comme « Déclarant ». L’agence désigne un déclarant et un correspondant Tracfin, qui peuvent être la même personne. La déclaration mentionne notamment l’identité du client et de son bénéficiaire effectif, l’opération, l’analyse du soupçon et, si l’opération n’est pas exécutée, son délai d’exécution ; si elle reste incomplète un mois après l’invitation à la compléter, elle est irrecevable (article R. 561-31). Aucun seuil ne s’applique, et une tentative se déclare aussi. En principe, l’opération attend la déclaration (article L. 561-16), et Tracfin peut s’y opposer dix jours ouvrables (article L. 561-24). Trois cas autorisent une déclaration après coup, transmise sans délai : l’exécution ne pouvait être différée, son report aurait pu gêner des investigations, ou le soupçon est apparu après la réalisation (article L. 561-16, deuxième alinéa). Faite de bonne foi, la déclaration protège son auteur (article L. 561-22).
Que change le décret du 24 avril 2026 pour vos collaborateurs ?
Le décret n° 2026-310 du 24 avril 2026, en vigueur depuis le 26 avril, oblige l’agence à veiller à ce que ceux qui appliquent les obligations LCB-FT suivent des sessions sur ces obligations dès l’embauche puis régulièrement. Il crée l’article D. 561-38-1-1, pris pour l’application de l’article L. 561-34.
- Qui et quoi : toute personne qui participe à la mise en œuvre des obligations ; les sessions portent sur la vigilance, le gel, les sanctions et la reconnaissance des opérations suspectes.
- Comment : contenu et fréquence adaptés à votre classification des risques et aux fonctions de chacun.
- Quelle preuve : documents tenus à jour, conservés cinq ans après la fin des fonctions, à la disposition de la DGCCRF.
Le titulaire de la carte suit lui aussi des sessions sur ses obligations (article L. 561-34). Dans sa décision du 17 juin 2026, la Commission a relevé l’absence de tout justificatif pour les dirigeants, le personnel et les agents commerciaux, et la brochure précise que l’adhésion à un syndicat qui diffuse de la documentation ne remplace pas cette sensibilisation. Un registre simple tient la preuve : nom, fonction, date, contenu, durée.
Comment se passe un contrôle, et quelle amende risque l’agence ?
Des agents de la DGCCRF examinent vos procédures et un échantillon de dossiers, puis la Commission nationale des sanctions peut prononcer jusqu’au retrait de la carte et une sanction pécuniaire plafonnée à 5 millions d’euros. L’article L. 561-40 prévoit aussi l’avertissement, le blâme et l’interdiction temporaire d’exercer pour cinq ans au plus, avec sursis possible ; la sanction pécuniaire peut atteindre le double de l’avantage retiré. La décision est rendue publique, au besoin sous forme anonyme, et les dirigeants et salariés impliqués peuvent être sanctionnés personnellement (article L. 561-40) ; la cessation d’activité n’arrête pas la procédure (article L. 561-38).
Dans la décision n° 2023-46 du 17 juin 2026, une agence de biens de prestige, contrôlée en décembre 2022, s’est vu reprocher cinq griefs : aucune classification propre, des pièces d’identité de vendeurs absentes dans trois dossiers sur dix et des statuts systématiquement absents, sept dossiers sur dix sans information sur l’origine des fonds, aucun justificatif de sensibilisation, aucune consultation du registre des gels. Tenant compte des mesures prises depuis, la Commission a prononcé contre la société et ses deux gérants une interdiction d’exercer de trois mois avec sursis et des sanctions pécuniaires. Dans la décision n° 2023-30 du 22 avril 2026, sept dossiers sur onze ne documentaient pas l’origine de l’apport ; les deux personnes physiques mises en cause ont reçu six mois d’interdiction avec sursis.
Côté pénal, concourir sciemment à un blanchiment en utilisant les facilités de son activité expose à dix ans d’emprisonnement et 750 000 euros d’amende (article 324-2 du code pénal).
Quelles pièces conserver, et pendant combien de temps ?
Les pièces d’identification et de connaissance du client se conservent cinq ans après la fin de la relation d’affaires, et celles des opérations cinq ans après leur exécution, examen renforcé compris (article L. 561-12). Ces délais sont indépendants des obligations comptables et fiscales. Ce sont des données personnelles : accès restreint, dossier de vigilance séparé du dossier commercial et, pour un outil d’IA, les questions recensées dans notre article sur le RGPD et l’IA dans l’immobilier.
Que peut préparer un agent IA, et que doit-il laisser à l’humain ?
Un agent IA relié à votre logiciel et à vos boîtes mail peut réunir les pièces, relever les manques et les incohérences, interroger le registre des gels et dater chaque vérification ; l’analyse du soupçon et la décision de déclarer restent à une personne de l’agence. Les griefs récurrents de la Commission (pièces absentes, fonds non documentés, registre non consulté) relèvent de la préparation et de la trace.
Après son contrôle, l’agence de la décision du 17 juin 2026 a installé un logiciel qui documente la consultation systématique du registre national des gels, que la direction générale du Trésor ouvre aussi par une interface de programmation.
Chez Kappn Agency, un agent décide, une automatisation exécute ; ici, l’agent décide seulement de ce qu’il vous signale. Interroger le registre et horodater relève de l’automatisation ; repérer un apport venu de l’étranger chez un salarié sans patrimoine déclaré relève de l’agent ; conclure au soupçon revient à l’humain. La définition figure dans notre article sur l’agent IA immobilier.
| Tâche | Agent IA ou automatisation | Personne de l’agence |
|---|---|---|
| Réunir identité, extrait et statuts reçus par courriel | Classe et nomme les fichiers | Contrôle l’original présenté |
| Vérifier le dossier avant mandat et avant-contrat | Signale les manques, prépare les relances | Suspend la signature |
| Consulter le registre des gels | Interroge, date le résultat | Si le résultat est positif, gèle et informe sans délai la DG Trésor |
| Identifier le bénéficiaire effectif | Lit statuts et registre, propose | Valide, signale un écart |
| Comparer revenus, apport et prix | Relève les écarts | Demande les justificatifs |
| Analyser le faisceau d’indices | Présente les éléments | Analyse et conclut |
| Déclarer sur ERMES | Aucun rôle | Décide et transmet |
À l’Agence Solane, une offre arrive un vendredi soir. L’agent classe les pièces, repère un extrait de registre trop ancien, consulte le registre des gels et note un apport venu d’un compte hors de l’Union. Le lundi, le tableau de bord de l’agence affiche une pièce à redemander et un point à examiner ; le responsable décide.
Trois garde-fous : l’original d’une pièce présentée en agence se contrôle par une personne, le dossier de vigilance reste hors des flux qui écrivent au client, et le responsable désigné au titre de l’article L. 561-32 reste comptable du dispositif, outil compris. La construction est décrite dans notre article sur la création d’un agent IA, et ce contrôle prend place dans le dashboard qui automatise, dont l’audit inclus dans l’offre part de vos dossiers et de votre existant.
Le règlement européen de 2027 va-t-il changer vos procédures ?
Oui, sur deux points : à partir du 10 juillet 2027, le règlement (UE) 2024/1624 du 31 mai 2024, applicable directement (article 90), fera explicitement des deux parties à la transaction les clients de l’agent immobilier, et placera la vérification d’identité après l’acceptation d’une offre.
- Champ : l’article 3 vise les agents immobiliers intermédiaires, location comprise dès 10 000 euros de loyer mensuel, le seuil français actuel.
- Clients : l’article 19, paragraphe 6, point c), désigne les deux parties à la transaction.
- Moment : l’article 23, paragraphe 1, fixe la vérification après l’acceptation d’une offre et avant le transfert de fonds ou de biens.
En France, les lignes directrices font déjà identifier l’acquéreur dès son offre, et la Commission sanctionne les dossiers d’acquéreurs incomplets ; le règlement inscrira cette double vérification dans le texte européen.
Questions fréquentes
Un agent immobilier doit-il faire des déclarations à Tracfin ?
Un mandataire immobilier est-il soumis aux obligations Tracfin ?
La location est-elle concernée par Tracfin ?
Quelle amende risque un agent immobilier en cas de manquement ?
À quel moment faut-il identifier l’acquéreur ?
Peut-on prévenir un client d’une déclaration à Tracfin ?
- Code monétaire et financier, partie législative. Chapitre LCB-FT · Article L. 561-2 · Article L. 561-40 · Chapitre du gel des avoirs · Article L. 574-1
- Code monétaire et financier, partie réglementaire. Article R. 561-1 · Articles R. 561-5 à R. 561-6 · Articles R. 561-31 à D. 561-32-1
- Code pénal, articles 324-1 et 324-2. Texte sur Légifrance
- Décret n° 2026-310 du 24 avril 2026, article 1er, créant l’article D. 561-38-1-1. Texte sur Légifrance
- Arrêté du 2 septembre 2009 sur la connaissance du client, article 1er. Texte sur Légifrance
- Loi n° 70-9 du 2 janvier 1970, dite loi Hoguet, article 1er. Texte sur Légifrance
- Tracfin et DGCCRF, brochure LCB-FT pour les professionnels de l’immobilier, annoncée le 9 février 2026, version datée de mars 2026. Page de Tracfin · Brochure en PDF
- DGCCRF et Tracfin, lignes directrices pour les professionnels de l’immobilier, novembre 2018, § 3, 28, 48 et 49. Lignes directrices en PDF
- Tracfin, page sur la déclaration de soupçon et ERMES. Page de Tracfin
- Commission nationale des sanctions, décisions n° 2023-46 du 17 juin 2026 et n° 2023-30 du 22 avril 2026. Décision 2023-46 · Décision 2023-30 · Liste des décisions
- DGCCRF, résultats des enquêtes de 2020 sur la vigilance LCB-FT dans l’immobilier. Page de la DGCCRF
- Direction générale du Trésor, registre national des gels. Registre
- INPI, accès au registre des bénéficiaires effectifs. Page de l’INPI
- Règlement (UE) 2024/1624 du 31 mai 2024, articles 3, 19, 23 et 90. Texte sur EUR-Lex