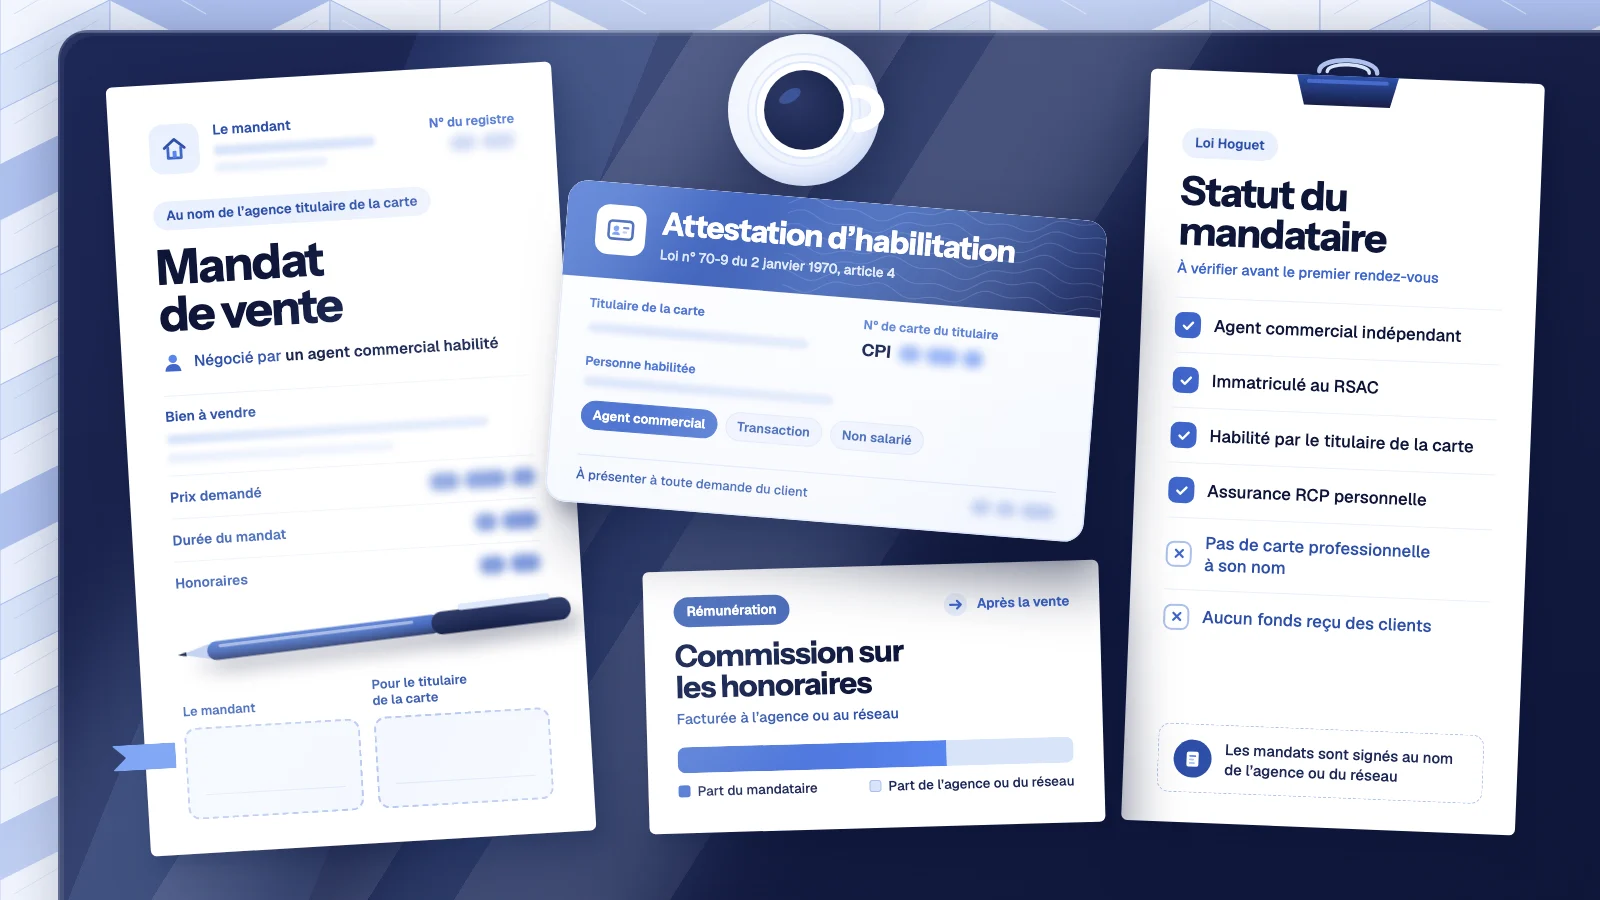
Un mandataire immobilier est un agent commercial indépendant, habilité par un agent immobilier titulaire de la carte professionnelle, qui prospecte, fait signer des mandats au nom de ce titulaire et négocie pour son compte contre une commission, sans pouvoir détenir de fonds ni rédiger le compromis de vente. Son statut tient à trois corps de règles : la loi Hoguet du 2 janvier 1970 et son décret du 20 juillet 1972, le chapitre du code de commerce consacré aux agents commerciaux, et le droit fiscal et social de l’entrepreneur indépendant.
- Agent commercial habilité par un titulaire de la carte (loi n° 70-9, article 4).
- Immatriculé au registre spécial des agents commerciaux (RSAC) avant de commencer (code de commerce, article R. 134-6).
- Payé à la commission, imposée en bénéfices non commerciaux (BNC) en entreprise individuelle.
- En entreprise individuelle, ni carte, ni fonds, ni registre des mandats, ni rédaction de l’avant-contrat.
Les autres obligations du métier sont rangées dans notre guide de la réglementation immobilière. Exemple suivi : l’Agence Vantelle, agence fictive titulaire de la carte, et ses deux agents commerciaux, Inès et Marc.
Qu’est-ce qu’un mandataire immobilier ?
Un mandataire immobilier est un agent commercial au sens de l’article L. 134-1 du code de commerce, habilité par le titulaire d’une carte professionnelle, en vertu de l’article 4 de la loi n° 70-9 du 2 janvier 1970, à négocier, s’entremettre ou s’engager pour le compte de ce titulaire, sans détenir lui-même la carte.
Le mot porte deux sens. En droit civil, le mandataire agit pour une autre personne et en son nom (article 1984 du code civil) : l’agent immobilier est donc le mandataire du vendeur. Dans le métier, le terme désigne la personne habilitée non salariée, rattachée à un réseau ou à une agence, aussi appelée conseiller immobilier indépendant ou « négociateur immobilier indépendant » (fiche F37410).
Le vendeur donne mandat au titulaire, réseau ou agence, qui porte la carte, la garantie financière s’il reçoit des fonds, et le registre des mandats ; le mandataire agit au nom de ce titulaire. L’apporteur d’affaires, lui, se borne à mettre en relation, de façon ponctuelle, sans négocier au nom de quiconque (F37410). Côté titulaire, voyez les obligations de la loi Hoguet, article par article.
Quel est le statut juridique d’un mandataire immobilier ?
Le mandataire immobilier qui n’est pas salarié exerce sous le statut d’agent commercial, puisque l’article 4 de la loi Hoguet lui applique le chapitre IV du titre III du livre Ier du code de commerce ; il l’exerce en entreprise individuelle, micro-entreprise comprise, ou en société. Les incapacités du titre II de la loi, liées à certaines condamnations, s’appliquent aussi à lui (article 4). En société, l’attestation étant réservée à une personne physique (article 9 du décret n° 72-678), la société doit détenir elle-même la carte professionnelle (fiche F37410) et en remplir les conditions (article 3 de la loi). Six éléments composent ce statut.
- Le contrat d’agent commercial. Chaque partie a le droit d’obtenir de l’autre un écrit signé qui en reprend le contenu, avenants compris (article L. 134-2), et la relation repose sur une obligation de loyauté et un devoir réciproque d’information (article L. 134-4).
- L’immatriculation au RSAC. Les agents commerciaux se font immatriculer « avant de commencer l’exercice de leurs activités » au registre spécial du greffe de leur domicile (article R. 134-6), en ligne, depuis le guichet des formalités des entreprises. Le lieu et le numéro d’immatriculation figurent ensuite sur les documents professionnels (article R. 134-12). L’absence de déclaration est punie de l’amende des contraventions de cinquième classe (article R. 134-15), l’oubli du numéro, de celle de troisième classe (article R. 134-16). L’agent commercial est aussi immatriculé au registre national des entreprises (article L. 123-36, 2°) ; ne pas y être immatriculé est puni d’une amende administrative de 7 500 € (article L. 123-38-1, issu de la loi n° 2025-594 du 30 juin 2025).
- L’attestation d’habilitation. Réservée à une « personne physique » (article 9 du décret n° 72-678), elle est visée par le président de la CCI puis délivrée par le titulaire, et indique notamment l’étendue des pouvoirs et les dates de validité (article 3 de l’arrêté du 19 juin 2015). Elle se restitue dans les vingt-quatre heures d’une demande par lettre recommandée, et toute personne intéressée peut exiger sa présentation (article 10 du décret). Démarches : l’attestation collaborateur et la carte du titulaire.
- L’assurance de responsabilité civile professionnelle. L’article 4 l’impose à la personne habilitée non salariée ; la garantie financière reste au titulaire qui reçoit des fonds. Voyez la RC pro de l’agent commercial et la garantie du titulaire.
- La mise à jour des connaissances. L’article 3-1 de la loi Hoguet y soumet les personnes de l’article 4, « salariées ou non » selon l’article 1er du décret n° 2016-173 du 18 février 2016, qui fixe quatorze heures par an ou quarante-deux heures sur trois années consécutives (article 2).
- La présomption de non-salariat. La personne physique immatriculée au registre des agents commerciaux est présumée ne pas être liée au donneur d’ordre par un contrat de travail (article L. 8221-6 du code du travail, I). La présomption tombe en cas de lien de subordination juridique permanente à l’égard du titulaire (II), et le contrat peut alors être requalifié en contrat de travail.
Le code attribué par l’INSEE est traité à part : le code APE d’un mandataire. À l’Agence Vantelle, la gérante conserve pour Inès et Marc contrat, attestation, assurance et attestations d’heures, et vérifie le numéro RSAC sur leurs cartes de visite et leurs e-mails.
Qu’est-ce qu’un mandataire immobilier ne peut pas faire ?
Un mandataire immobilier ne peut pas recevoir ou détenir de fonds, donner des consultations juridiques, rédiger des actes sous seing privé autres que les mandats conclus au profit du titulaire de la carte, ni diriger un établissement (article 4 de la loi Hoguet) ; il prospecte, estime, fait signer ces mandats, organise les visites et négocie.
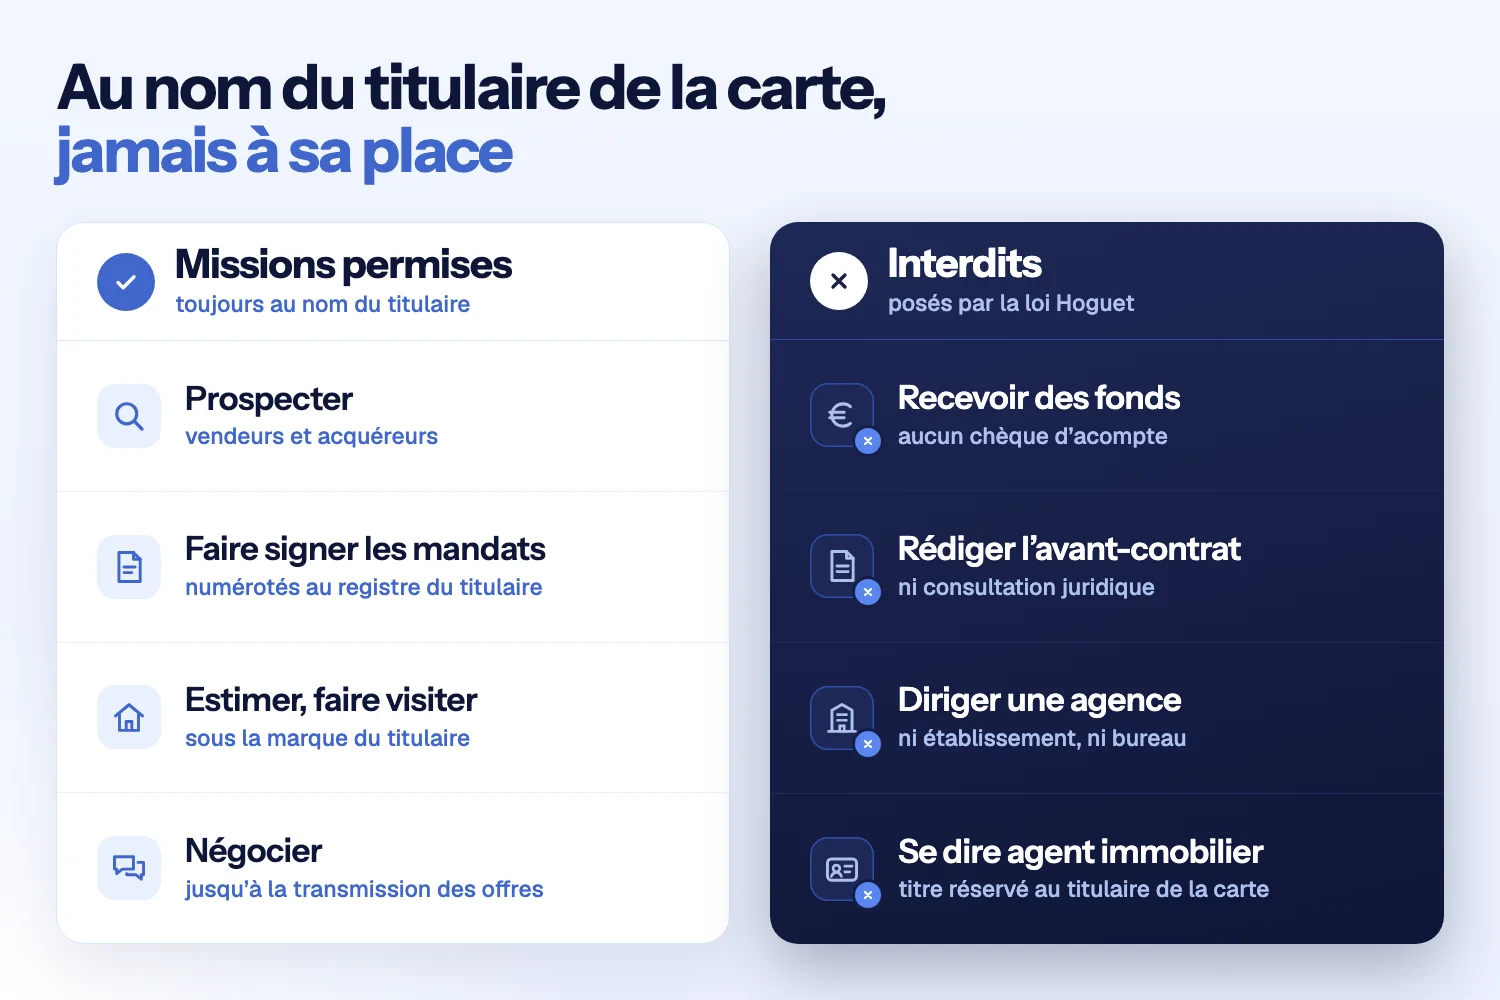
Les missions permises, toutes exercées au nom du titulaire :
- La prospection des vendeurs et des acquéreurs. Au téléphone, l’article L. 223-1 du code de la consommation interdit aujourd’hui d’appeler un consommateur inscrit sur la liste d’opposition ; réécrit par l’article 13 de la loi n° 2025-594 du 30 juin 2025, il exigera à partir du 11 août 2026 son consentement préalable, la preuve pesant sur le professionnel. Les deux versions exceptent l’appel lié à l’exécution d’un contrat en cours et en rapport avec son objet. Courrier et boîtage restent hors de son champ : voyez les appels de prospection qui resteront permis.
- La prise de mandat. Le mandat est conclu au profit du titulaire, reçoit un numéro tiré de son registre (article 72 du décret) et porte les nom et qualité du mandataire (article 9) : voyez le registre des mandats tenu par le titulaire et les mentions et la durée du mandat de vente. Signé au domicile du vendeur, hors établissement, il ouvre un délai de rétractation de quatorze jours (article L. 221-18 du code de la consommation) ; pour diffuser le bien pendant ce délai, le professionnel recueille la demande expresse du vendeur sur papier ou support durable (article L. 221-25).
- L’estimation, les visites et la négociation, sous la marque du titulaire, jusqu’à la transmission des offres.
Les interdits, posés par la loi :
- Les fonds. Aucun chèque d’acompte, aucun dépôt de garantie : le mandataire ne peut recevoir ni détenir, directement ou indirectement, sommes, biens, effets ou valeurs (article 4, 1°).
- L’avant-contrat et le conseil juridique. Il ne rédige aucun acte sous seing privé en dehors des mandats conclus au profit du titulaire, et ne donne aucune consultation juridique (article 4, 2°). Le compromis est préparé par le titulaire ou par le notaire.
- La direction d’une agence. Il ne dirige ni établissement, ni succursale, ni agence, ni bureau (article 4, 3°). La DGCCRF relève cette pratique, avec des collaborateurs sans attestation, dans le bilan de son enquête 2023 publié le 19 décembre 2024 : 1 132 des 1 739 professionnels visités présentaient au moins une anomalie.
- Le titre d’agent immobilier. La dénomination « agent immobilier » est réservée au titulaire de la carte ; l’utiliser sans carte est puni de six mois d’emprisonnement et de 7 500 € d’amende (article 14, a bis A). Les formules autorisées sont réunies dans les titres qu’un mandataire a le droit d’écrire.
- L’activité sans habilitation. Négocier, s’entremettre ou s’engager pour le titulaire sans y avoir été habilité est puni des mêmes peines (article 14, dernier alinéa).
À la fin d’une visite, un acquéreur tend un chèque à Inès « pour réserver » le bien. Elle le refuse et transmet l’offre à l’Agence Vantelle, qui prépare la suite avec le notaire du vendeur.
Quelle différence entre un mandataire immobilier et un agent immobilier ?
L’agent immobilier détient la carte professionnelle, la garantie financière s’il reçoit des fonds, et tient le registre des mandats ; le mandataire immobilier agit sous la carte d’un titulaire qui l’habilite, comme le négociateur salarié, qui travaille lui sous contrat de travail. En droit, la question « mandataire immobilier ou agent immobilier ? » se tranche donc par la carte.
| Critère | Agent immobilier titulaire de la carte | Mandataire, agent commercial | Négociateur salarié |
|---|---|---|---|
| Autorisation d’exercer | Carte professionnelle délivrée par le président de la CCI (loi, art. 3) | Attestation d’habilitation (loi, art. 4 ; décret, art. 9) | Attestation d’habilitation (mêmes textes) |
| Lien avec l’agence | Titulaire de la carte, en nom propre ou par sa société | Contrat d’agent commercial, sans subordination | Contrat de travail |
| Fonds des clients | Possibles, avec garantie financière (art. 3) | Interdits (art. 4, 1°) | Selon les pouvoirs inscrits sur l’attestation (décret, art. 9 ; arrêté du 19 juin 2015, art. 3) |
| Rédaction de l’avant-contrat | Possible | Interdite (art. 4, 2°) | Selon les pouvoirs confiés par le titulaire |
| Registre des mandats | Le tient (décret, art. 72) | Utilise celui du titulaire | Utilise celui du titulaire |
| Titre « agent immobilier » | Oui | Non (art. 14) | Non (art. 14) |
| Imposition | BIC au régime réel en entreprise individuelle (réponse ministérielle du 25 janvier 2022) | BNC en entreprise individuelle (même réponse) | Traitements et salaires |
| Protection sociale | Selon la forme de l’entreprise | Travailleur non salarié en entreprise individuelle (F37410) | Salarié, convention collective de l’immobilier (IDCC 1527) |
| Fin de la relation | Sans objet | Préavis en contrat à durée indéterminée (L. 134-11), indemnité (L. 134-12), attestation rendue sous 24 heures | Règles du contrat de travail, attestation rendue |
| Mise à jour des connaissances | Oui (art. 3-1) | Oui (art. 3-1) | Oui (art. 3-1) |
Quelle différence entre un négociateur immobilier et un agent immobilier ?
Le négociateur immobilier est un salarié de l’agent immobilier : il agit sous la carte de son employeur, qui l’habilite, et justifie de ses pouvoirs par une attestation, comme le mandataire (article 9 du décret n° 72-678). L’assurance de responsabilité civile professionnelle, le statut d’agent commercial et les interdits des 1° à 3° de l’article 4 visent les personnes habilitées non salariées (article 4 ; fiche F37410) : le négociateur agit dans les limites des pouvoirs inscrits sur son attestation et de son contrat de travail. Selon l’article 1er de l’annexe IV de la convention collective nationale de l’immobilier, il négocie et, le cas échéant, conclut des mandats pour le compte de son employeur et rend compte de son activité à sa hiérarchie, avec ou sans le statut de VRP. Le mandataire, lui, organise librement son activité et facture ses commissions. Les minima conventionnels et le statut de VRP sont détaillés dans la rémunération du négociateur salarié et les minima de la branche.
Comment est rémunéré un mandataire immobilier ?
Le mandataire immobilier ne touche aucun salaire : il perçoit une commission, c’est-à-dire un élément de rémunération qui varie avec le nombre ou la valeur des affaires (article L. 134-5 du code de commerce), le plus souvent un pourcentage des honoraires qu’il fait encaisser au titulaire de la carte, parfois une somme forfaitaire (fiche F37410). Il la facture à ce titulaire. Aucun texte n’en fixe le montant : il découle du contrat d’agent commercial et, dans le silence du contrat, des usages pratiqués dans le secteur (même article).
Quand la commission du mandataire immobilier est-elle versée ?
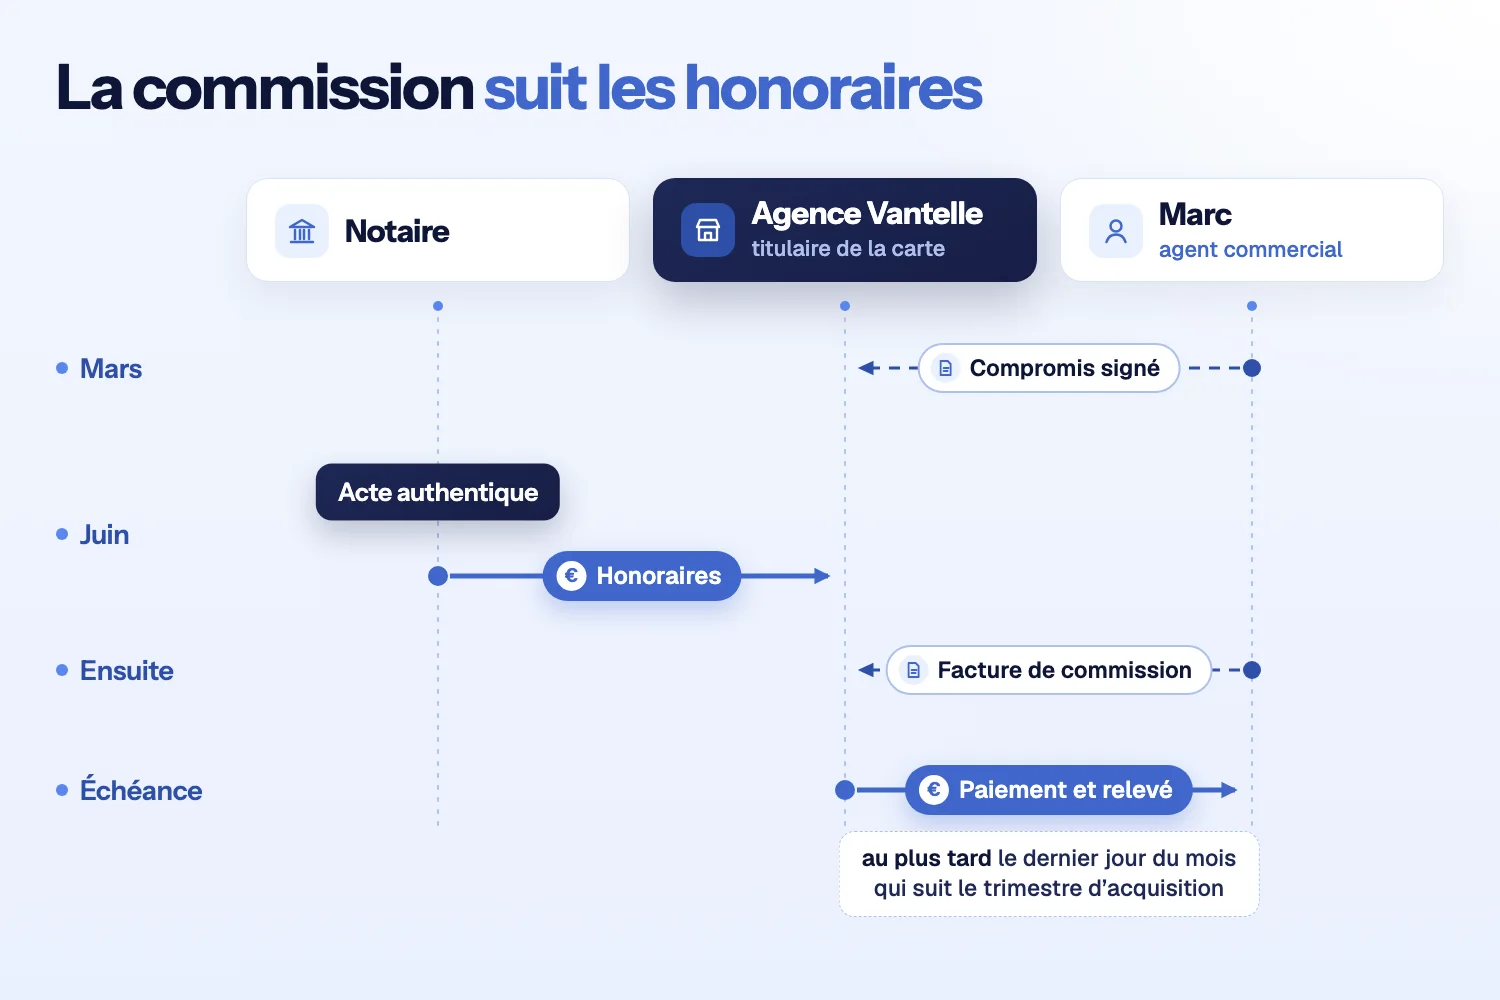
La commission suit les honoraires du titulaire, qui ne peut en exiger ni en accepter avant que l’opération soit effectivement conclue et constatée dans un seul acte écrit contenant l’engagement des parties, sauf clause d’exclusivité, pénale ou d’honoraires dus même sans l’intermédiaire, appliquée dans les conditions fixées par décret, ou mandant agissant pour ses activités professionnelles (article 6 de la loi Hoguet). Le contrat fixe le moment où la commission est acquise, au plus tard quand le tiers a exécuté sa part de l’opération (article L. 134-9, deuxième alinéa, que l’article L. 134-16 rend impératif) ; elle est payée au plus tard le dernier jour du mois qui suit le trimestre au cours duquel elle a été acquise (article L. 134-9), et le titulaire remet dans ce délai un relevé des commissions dues, avec les éléments de leur calcul (article R. 134-3). Le droit à commission ne s’éteint que s’il est établi que la vente ne sera pas exécutée, pour une raison qui n’est pas imputable au mandant (article L. 134-10).
Marc fait signer un compromis en mars pour l’Agence Vantelle ; l’acte authentique est signé en juin chez le notaire, qui verse les honoraires à l’agence. Marc facture sa commission après cet encaissement, comme le prévoit son contrat, et reçoit le relevé du trimestre.
Les clauses de rémunération à lire, que chaque titulaire combine à sa façon, décrites ici sans montant :
- Le taux appliqué aux honoraires encaissés.
- Les paliers selon le chiffre d’affaires cumulé sur une période.
- Un abonnement ou des frais fixes mensuels.
- Des frais ponctuels : diffusion des annonces, outils, logiciel, documents.
- Une rémunération liée au recrutement d’autres agents commerciaux.
Le revenu net dépend du nombre de ventes, du barème du titulaire, des partages avec d’autres agences et des charges du mandataire. Comme repère public, l’Autorité de la concurrence situe la commission moyenne perçue par transaction à 12 463 € en 2022 (avis n° 23-A-07 du 2 juin 2023) ; la part qui revient au mandataire dépend de son contrat. Pour comparer les modèles de rémunération des réseaux, partez des grilles publiées sur leurs sites, relues à la date de la signature.
Un mandataire immobilier est-il en BIC ou en BNC ?
En entreprise individuelle, un mandataire immobilier est imposé en BNC : selon la réponse ministérielle publiée au Journal officiel du 25 janvier 2022 (question écrite n° 39967), les revenus d’un conseiller immobilier qui exerce sous le statut d’agent commercial relèvent des bénéfices non commerciaux, et ceux d’un agent immobilier qui exerce sous le statut de la loi de 1970, des bénéfices industriels et commerciaux.
En BNC, deux régimes s’ouvrent : la déclaration contrôlée, ou le régime déclaratif spécial de l’article 102 ter du code général des impôts, appliqué sous un plafond de recettes avec un abattement forfaitaire. L’agent immobilier titulaire de la carte, imposé en BIC, relève obligatoirement d’un régime réel : le e du 2 de l’article 50-0 l’exclut du régime des micro-entreprises pour les opérations portant sur des immeubles.
- Entrepreneur individuel : impôt sur le revenu en BNC, avec une option possible pour l’impôt sur les sociétés ; protection sociale du travailleur non salarié (F37410).
- Société : la société détient elle-même la carte (F37410). Une SASU relève de l’impôt sur les sociétés, et son président rémunéré est assimilé salarié (F37410). Pour une EURL à l’impôt sur le revenu, la fiche F37410 indique les BNC, mais la catégorie dépend des conditions réelles d’exercice : la réponse ministérielle du 25 janvier 2022 range en BIC, au régime réel, l’activité exercée sous le statut de la loi de 1970.
- Dans tous les cas : la cotisation foncière des entreprises est due à partir de l’année qui suit la création (article 1478, II, du code général des impôts), même pour une activité exercée à domicile (F37410), et la franchise en base de l’article 293 B du code général des impôts dispense du paiement de la TVA tant que le chiffre d’affaires ne dépasse pas ses plafonds.
Faites valider la forme et le régime par un expert-comptable avant l’immatriculation.
Peut-on être mandataire immobilier en auto-entrepreneur ?
Oui : la micro-entreprise est un régime de l’entreprise individuelle (fiche F37410), et le statut reste celui d’agent commercial, avec la même immatriculation au RSAC, la même attestation et la même assurance. Le régime de l’article 102 ter s’applique tant que les recettes de l’année civile précédente ou de la pénultième ne dépassent pas son plafond : un dépassement deux années de suite fait basculer vers la déclaration contrôlée.
Mandataire immobilier : quels avantages et inconvénients ?
Le statut de mandataire immobilier donne l’indépendance d’organisation, une entrée dans le métier sans carte ni garantie financière à porter et une commission liée à l’activité ; en contrepartie, il n’offre aucun revenu fixe, laisse les charges au mandataire et le rend dépendant de la marque, des outils et du registre du titulaire.
Les avantages
- Aucun lien de subordination : l’agent commercial exerce « à titre de profession indépendante » (article L. 134-1) et organise son temps.
- Plusieurs mandants possibles sans autorisation, sauf pour représenter une entreprise concurrente d’un mandant, qui doit alors donner son accord (article L. 134-3).
- Une sortie encadrée : pour un contrat à durée indéterminée, ou à durée déterminée poursuivi après son terme, préavis d’un mois la première année, de deux mois la deuxième, de trois mois à partir de la troisième, sauf faute grave ou force majeure (article L. 134-11), puis indemnité compensatrice, à réclamer dans l’année qui suit la cessation (article L. 134-12), sauf faute grave ou départ à l’initiative de l’agent, dans les limites de l’article L. 134-13. Une clause qui réduit ces droits au détriment de l’agent est réputée non écrite (article L. 134-16).
- Une commission sur les ventes conclues après le départ, quand elles sont principalement dues à son activité et conclues dans un délai raisonnable (article L. 134-7).
Les inconvénients
- Aucun revenu fixe : sans vente conclue, aucune commission.
- Les mandats sont signés au nom du titulaire et inscrits à son registre : au départ, ils restent chez lui, et l’accès aux données du logiciel fourni dépend du contrat. Lisez cette clause avant de signer : le logiciel fourni par le réseau et le sort de vos données.
- Une clause de non-concurrence peut suivre la fin du contrat : écrite, limitée au secteur, à la clientèle et au type de biens confiés, pour deux ans au plus (article L. 134-14).
Dans les limites de votre contrat, vous pouvez aussi vous faire connaître sous votre nom. Kappn Agency construit sur devis, audit inclus, un site à votre nom et des agents IA pour mandataire ; le simulateur d’agents IA en propose une première composition.
Comment devenir mandataire immobilier ?
Pour devenir mandataire immobilier, vous signez un contrat d’agent commercial avec un titulaire de la carte, vous vous immatriculez au RSAC avant de commencer et au registre national des entreprises, vous souscrivez une RC pro, puis le titulaire obtient votre attestation d’habilitation visée par la CCI. Aucun diplôme n’est exigé à ce jour : l’article 4 de la loi renvoie la compétence professionnelle à un décret, et l’article 9 du décret de 1972, dans sa version en vigueur au 18 juin 2026, ne fixe aucune condition de diplôme ni d’expérience.
- Choisir le titulaire, agence ou réseau, et lire le contrat : reversement, frais, exclusivité, non-concurrence, données au départ.
- Choisir la forme : entreprise individuelle, micro-entreprise comprise, ou société titulaire de la carte (F37410).
- S’immatriculer depuis le guichet des formalités des entreprises, au RSAC avant le début de l’activité (article R. 134-6) et au registre national des entreprises (article L. 123-36).
- Souscrire l’assurance de responsabilité civile professionnelle exigée par l’article 4.
- Obtenir l’attestation : le titulaire la demande à la CCI, puis vous la remet (article 9 du décret ; fiche F37410).
- Mettre vos documents en règle : lieu et numéro d’immatriculation au RSAC sur cartes, e-mails et courriers et, en entreprise individuelle, la mention « entrepreneur individuel » ou « EI » accolée au nom (article R. 134-12), qualité d’agent commercial, aucun titre d’agent immobilier.
- Planifier la mise à jour des connaissances : quatorze heures par an ou quarante-deux heures sur trois ans, attestations remises au titulaire (décret n° 2016-173, articles 2 et 6).
- Préparer une prospection conforme : courrier et boîtage hors du champ de l’article L. 223-1, appels soumis au consentement préalable à partir du 11 août 2026.
Devenir mandataire immobilier en plus de son travail : est-ce possible ?
Oui, en principe : un salarié peut cumuler son emploi avec une micro-entreprise, selon la fiche F23264. Trois limites s’appliquent : l’obligation de loyauté envers l’employeur, qui interdit de le concurrencer pendant le contrat de travail ; une clause d’exclusivité, possible pour un salarié à temps plein ; une clause de non-concurrence pour l’après-contrat. Un négociateur salarié bute donc d’abord sur son contrat de travail.
Un mandataire immobilier peut-il devenir agent immobilier ?
Oui, mais ses années d’agent commercial ne comptent pas : la fiche F38657 refuse l’expérience acquise comme agent commercial indépendant, sans contrat de travail, et le décret de 1972 exige un « emploi subordonné » (article 12). Deux voies restent ouvertes : un diplôme délivré par l’État ou en son nom, d’au moins trois années d’études supérieures juridiques, économiques ou commerciales, un titre de même niveau et de même nature inscrit au répertoire national des certifications professionnelles, le BTS professions immobilières ou le diplôme de l’institut d’études économiques et juridiques appliquées à la construction et à l’habitation (article 11) ; ou une expérience salariée, de trois ans avec le baccalauréat ou un titre de niveau équivalent inscrit à ce répertoire (article 12), de dix ans sans ce diplôme, ou de quatre ans comme cadre (article 14). Les autres conditions de la carte sont décrites dans les conditions pour ouvrir sa propre agence.
Questions fréquentes
Un mandataire immobilier peut-il travailler pour deux réseaux en même temps ?
Un mandataire immobilier peut-il rédiger un compromis de vente ?
Un mandataire immobilier doit-il s’immatriculer au RSAC ?
Un mandataire immobilier peut-il encaisser un acompte ?
Un mandataire immobilier doit-il mettre à jour ses connaissances chaque année ?
Quand un mandataire immobilier est-il payé : au compromis ou à l’acte ?
- Loi n° 70-9 du 2 janvier 1970, articles 3, 3-1, 4, 6 et 14, version en vigueur au 18 juin 2026. Loi consolidée · Article 4 · Article 14
- Décret n° 72-678 du 20 juillet 1972, articles 9, 10, 11, 12, 14 et 72. Article 9 · Article 11 · Article 12 · Article 14 · Article 72 · Décret consolidé
- Arrêté du 19 juin 2015 fixant les informations figurant sur la carte professionnelle, sur le récépissé de déclaration préalable d’activité et sur l’attestation, article 3. Légifrance
- Décret n° 2016-173 du 18 février 2016, articles 1er, 2, 3 et 6. Légifrance
- Code de commerce, articles L. 123-36, L. 123-38-1, L. 134-1 à L. 134-16 et R. 134-3, R. 134-6, R. 134-12, R. 134-15 et R. 134-16, version au 18 juin 2026. Article L. 123-36 · Article L. 123-38-1 · Partie législative · Partie réglementaire
- Code du travail, article L. 8221-6 ; code civil, article 1984. Article L. 8221-6 · Article 1984
- Assemblée nationale, question écrite n° 39967 de Mme Michèle Crouzet, réponse du ministre de l’Économie publiée au Journal officiel du 25 janvier 2022. Question et réponse
- Code général des impôts, articles 50-0, 102 ter, 293 B et 1478, versions en vigueur au 18 juin 2026. Article 50-0 · Article 102 ter · Article 293 B · Article 1478
- Code de la consommation, articles L. 221-18, L. 221-25 et L. 223-1 ; loi n° 2025-594 du 30 juin 2025, article 13. Articles L. 221-18 et L. 221-25 · Article L. 223-1 en vigueur · Article L. 223-1 au 11 août 2026 · Loi
- Entreprendre.service-public.gouv.fr, fiches F37410 « Devenir agent commercial indépendant » (vérifiée le 6 février 2026), F38657 « Agent immobilier : conditions d’accès et d’exercice en France » (vérifiée le 1er janvier 2026) et F23264 sur le cumul des statuts de salarié et de micro-entrepreneur (vérifiée le 10 avril 2026). F37410 · F38657 · F23264
- Convention collective nationale de l’immobilier du 9 septembre 1988 (IDCC 1527), annexe IV issue de l’avenant n° 31 du 15 juin 2006 relatif au statut du négociateur immobilier, article 1er modifié par l’avenant n° 83 du 2 décembre 2019. Convention · Article 1er de l’annexe IV
- DGCCRF, « Professions de l’immobilier : beaucoup de manquements », bilan de l’enquête 2023 publié le 19 décembre 2024. Bilan
- Autorité de la concurrence, avis n° 23-A-07 du 2 juin 2023 sur le marché de l’entremise immobilière. Avis