Garantie financière agent immobilier : c’est l’engagement écrit d’une entreprise d’assurance spécialement agréée, d’un établissement de crédit, d’une société de financement ou de la Caisse des dépôts et consignations, ou une consignation déposée à cette Caisse, qui assure aux clients le remboursement des fonds que l’agence a reçus pour eux si elle ne peut plus les rendre. Elle conditionne la carte professionnelle de toute agence qui détient de l’argent pour autrui. Son montant est d’au moins 110 000 €, ramené à 30 000 € pendant les deux premières années d’exercice sauf pour une société dont l’un des représentants légaux ou statutaires a déjà été soumis à la loi Hoguet, et jamais inférieur au maximum des fonds détenus (articles 29, 30 et 32 du décret n° 72-678 du 20 juillet 1972). La RC pro, assurance de responsabilité civile professionnelle, s’impose en plus à tous, avec une garantie d’au moins 75 000 € par année et par assuré (arrêté du 1er septembre 1972, article 2).
Garantie financière immobilier et RC pro ne jouent pas le même rôle : la première rend son argent au client quand l’agence fait défaut, la seconde répare les conséquences d’une faute professionnelle. Cet article complète notre guide de la réglementation immobilière et du métier d’agent.
Garantie financière agent immobilier : quand est-elle obligatoire ?
La garantie financière est obligatoire pour obtenir la carte professionnelle, sauf si le titulaire déclare ne détenir aucun fonds, effet ou valeur, une dispense que la loi refuse pour la gestion immobilière et le syndic de copropriété. L’article 3 de la loi n° 70-9 du 2 janvier 1970, dite loi Hoguet, réserve la carte à qui justifie de son aptitude professionnelle (1°), d’une garantie financière « spécialement affectée » au remboursement des fonds déposés (2°), d’une assurance de responsabilité civile professionnelle (3°) et de l’absence d’incapacité (4°).
Pour une société, la carte n’est délivrée que si la personne morale elle-même remplit les conditions 2° et 3° : garantie et RC pro se souscrivent donc au nom de la société. Les autres règles du texte figurent dans notre article sur les obligations posées par la loi Hoguet, et la procédure dans celui qui explique comment constituer le dossier de carte professionnelle auprès de la CCI.
Les fonds couverts sont ceux que l’agence reçoit sans qu’ils lui appartiennent : acompte d’un avant-contrat, dépôt de garantie d’un locataire, loyers encaissés pour un propriétaire, fonds d’un syndicat de copropriétaires, fonds de travaux compris. L’article 39 du décret vise « toute créance ayant pour origine un versement ou une remise » ; la rémunération de l’agence reste hors champ, puisque l’article 5 de la loi ne vise que les sommes qui ne sont « ni une rémunération, ni des honoraires ».
| Mention de la carte | Garantie financière | Déclaration de non-détention |
|---|---|---|
| Transactions sur immeubles et fonds de commerce | Obligatoire si l’agence reçoit des fonds pour autrui | Possible, pour tout ou partie de l’activité |
| Gestion immobilière | Obligatoire | Impossible (loi, art. 3, 2°, qui exclut le 6° de l’article 1er) |
| Syndic de copropriété | Obligatoire, fonds de travaux compris | Impossible (même texte, qui exclut le 9°) |
| Marchand de listes | Obligatoire si l’agence reçoit des fonds pour autrui | Possible |
La dispense vient de la loi n° 2010-853 du 23 juillet 2010 (article 38), qui en renvoyait les conditions à un décret : elle s’applique depuis le 1er janvier 2011, date d’entrée en vigueur du décret n° 2010-1707 du 30 décembre 2010 ; la loi Alur du 24 mars 2014 l’a fermée à la gestion et au syndic au 27 mars 2014 et a réservé la délivrance de la garantie aux garants dotés de procédures de contrôle internes.
Quel est le montant de la garantie financière d’un agent immobilier ?
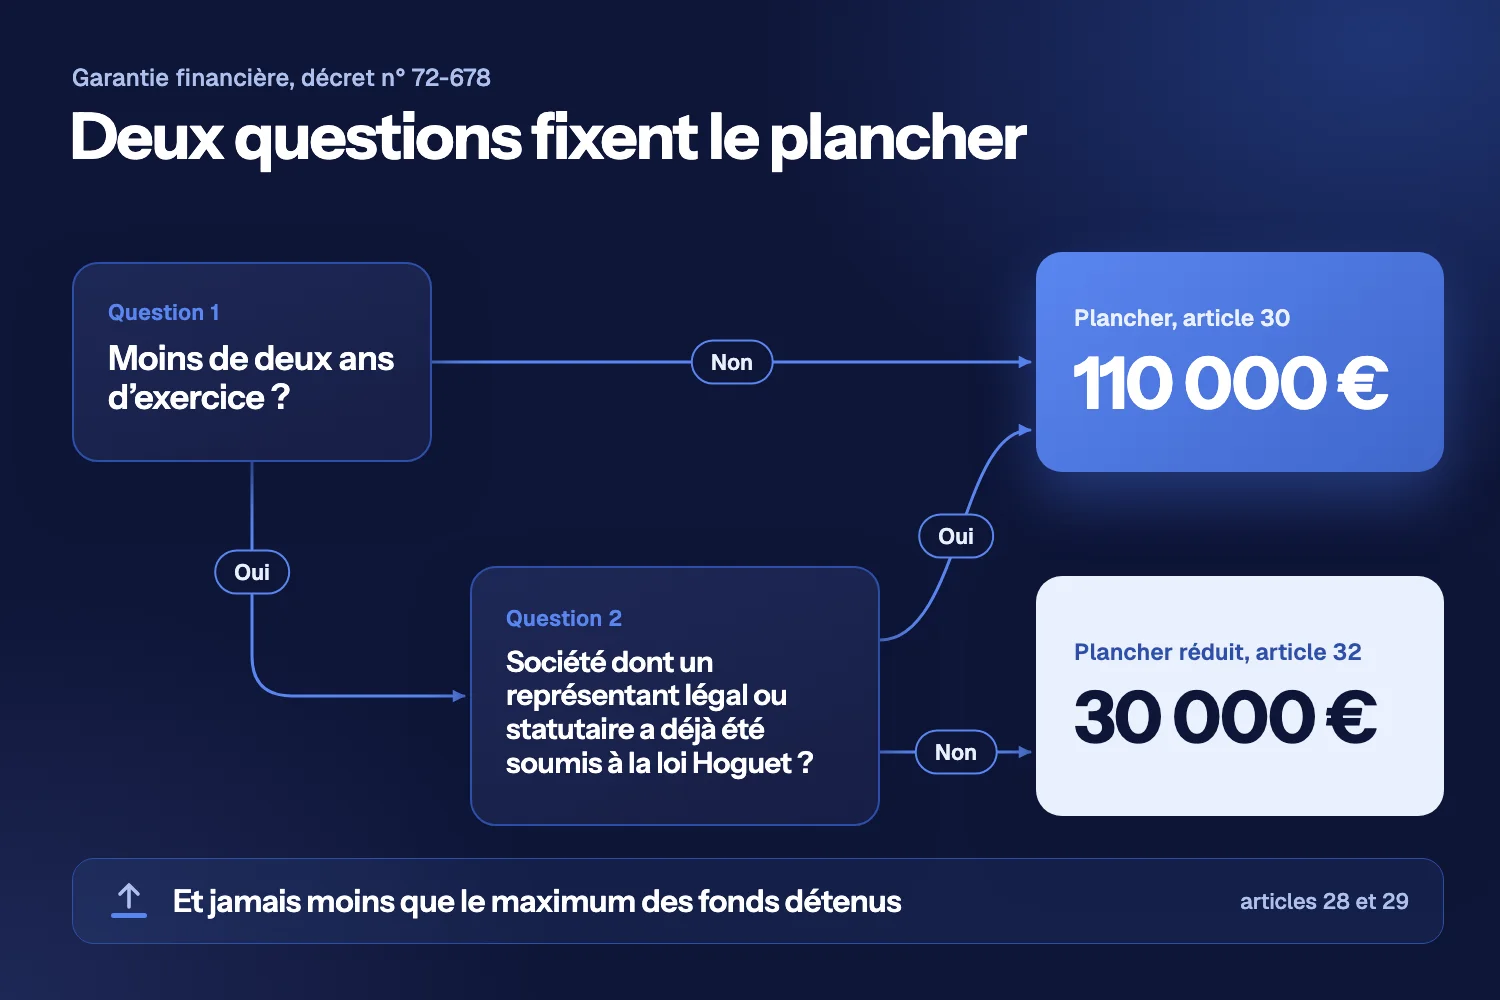
Le montant de la garantie financière d’un agent immobilier est d’au moins 110 000 € (article 30 du décret n° 72-678), ramené à 30 000 € pendant les deux premières années d’exercice, sauf pour une société dont un représentant légal ou statutaire a déjà été soumis à la loi Hoguet (article 32), et il ne descend jamais sous le maximum des fonds que l’agence détient pour ses clients. Sept règles du décret le fixent :
- Le plancher de 110 000 €, dans la rédaction de l’article 30 en vigueur depuis le 1er janvier 2006.
- Le plancher réduit des débuts : 30 000 € les deux premières années, sauf pour une personne morale dont l’un au moins des représentants légaux ou statutaires « a déjà été soumis » à la loi Hoguet (article 32).
- Les révisions de ces deux années : la hausse est de droit, à la demande de chaque partie, tous les trois mois la première année et tous les six mois la deuxième, et le garant peut alors exiger un compte spécial à rubriques (articles 33 et 59).
- Le maximum des fonds détenus : la garantie couvre au moins le montant maximal des fonds que l’agence envisage de détenir (article 28) et, sauf circonstances particulières justifiées, le maximum atteint pendant la période précédente (article 29).
- Un montant par catégorie : transaction, gestion, syndic et vente de listes se calculent séparément (article 26), chacune sous un seul mode de garantie (article 27).
- La révision annuelle, ou en cours d’année lors de circonstances exceptionnelles (article 31).
- Le plafond des encaissements : l’agence « ne peut recevoir ou accepter de versements et remises que dans la limite du montant de la garantie accordée » (article 36).
La septième règle se franchit vite : en gestion locative, le pic se forme entre l’encaissement des loyers et leur reversement ; en syndic, entre un appel de fonds et le paiement des entreprises. Si ce pic approche le montant garanti, demandez la révision avant l’encaissement qui ferait dépasser la limite.
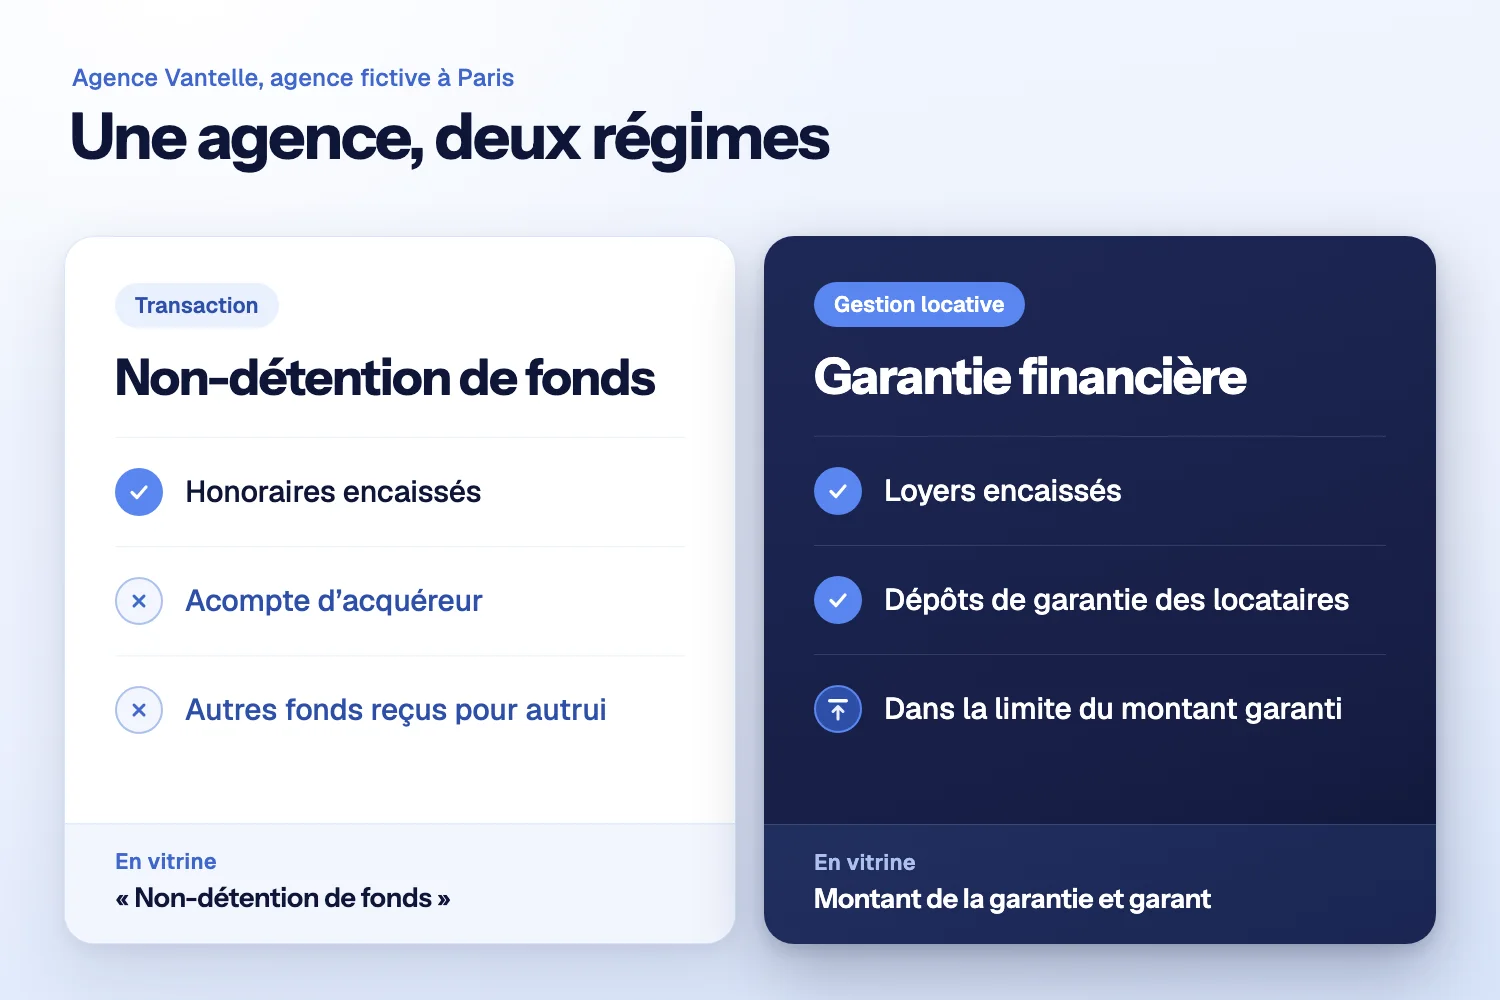
L’Agence Vantelle, agence fictive installée à Paris, exerce la transaction en non-détention de fonds. Elle ouvre une gestion locative : cette catégorie exige une garantie. En activité depuis plus de deux ans et dirigée par un gérant déjà soumis à la loi Hoguet, elle ne peut prétendre au plancher réduit (article 32) : le garant retiendra au moins 110 000 €, davantage si les loyers et dépôts détenus au plus haut du mois dépassent ce montant. Pour suivre ce pic, il faut un logiciel de gestion locative qui sort l’état des fonds détenus. Voyez aussi les étapes pour ouvrir une agence immobilière.
Qui délivre la garantie financière : caisse de garantie, banque ou assureur ?
La garantie financière d’une agence immobilière est délivrée par une entreprise d’assurance spécialement agréée, un établissement de crédit, une société de financement ou une institution de l’article L. 518-1 du code monétaire et financier, liste où figure la Caisse des dépôts et consignations (loi n° 70-9, article 3). Un garant agréé dans un autre État de l’Union européenne ou de l’Espace économique européen peut aussi s’engager (décret, article 22).
L’expression « caisse de garantie » ne figure dans aucun de ces textes : dans l’usage, elle désigne l’organisme garant. Lorsque ce garant est une société de caution mutuelle (article 19), le professionnel y adhère selon ses statuts et son règlement intérieur, qui règlent aussi la suspension et le retrait de la garantie (article 21). Deux modes de garantie coexistent :
| Critère | Caution d’un garant | Consignation à la Caisse des dépôts |
|---|---|---|
| Forme | Engagement écrit : montant, durée, rémunération, contrôle, contre-garanties (art. 22-1) | Dépôt en espèces, chèques certifiés ou titres, sur un compte à deux sous-comptes (art. 23 et 24) |
| Trésorerie immobilisée | Les contre-garanties éventuellement exigées par le garant | Tout le montant garanti, plus une provision pour frais fixée par barème |
| Attestation pour la carte | Délivrée par le garant (art. 37) | Délivrée sur relevé d’un expert-comptable (art. 38) |
| Insuffisance | Mise en demeure, puis avis à la CCI (art. 86) | Trois jours francs pour compléter, sinon la garantie cesse (art. 23) |
| Demande d’un client | Créance certaine, liquide et exigible, agence défaillante (art. 39) | Mêmes conditions, et la CCI est prévenue (art. 40) |
Depuis le 1er janvier 2022, l’article 38-1, issu du décret n° 2021-1420 du 29 octobre 2021, précise le contenu minimal du contrôle que le garant exerce sur les fonds qu’il garantit : contrôles sur pièces et, si besoin, sur place, seuils de gravité des non-conformités, contrôle permanent, synthèse des non-conformités remise à l’agence.
Aucun texte ne fixe de prix : la rémunération du garant est une condition de l’engagement écrit, avec le montant, la durée, le contrôle et les contre-garanties (article 22-1). Comparez les projets d’engagement ligne par ligne. Vérifiez aussi l’agrément : un établissement de crédit ou une société de financement figure au registre REGAFI de l’Autorité de contrôle prudentiel et de résolution, et une entreprise d’assurance au registre REFASSU, tenu par la même autorité.
Comment obtenir l’attestation de garantie financière d’un agent immobilier ?
L’attestation de garantie financière d’un agent immobilier est délivrée par le garant, une fois l’engagement écrit signé, selon un modèle établi par arrêté (article 37 du décret n° 72-678), et se joint à la demande de carte (article 3, I, 2°). CCI France en diffuse un modèle, relayé par Entreprendre Service Public. Les pièces à réunir :
- l’engagement écrit signé (article 22-1) ;
- les éléments de calcul du montant : prévisionnel des fonds pour une création, maximum de la période écoulée pour un renouvellement (articles 28 et 29) ;
- l’attestation bancaire du compte des fonds, avec son numéro (article 3, I, 5°) ;
- l’attestation de RC pro, conforme à l’annexe II de l’arrêté du 1er septembre 1972 (article 49) ;
- chaque année, les comptes annuels et les documents de conformité, pour les exercices ouverts depuis le 1er janvier 2022 (article 38-2) ;
- à la demande, le registre-répertoire, les reçus, le registre des mandats et les relevés, conservés dix ans au moins (article 86).
Des registres à jour facilitent ce contrôle : voyez comment tenir le registre des mandats que le garant peut consulter. Un changement de garant ou d’assureur se déclare à la CCI et donne lieu à une carte mise à jour (article 6). L’agence affiche dans ses locaux le numéro de sa carte, le montant de la garantie et la dénomination et l’adresse du garant (article 93) ; le nom et l’adresse du garant figurent aussi sur ses documents, contrats et correspondances (article 92). Pour le site, notre article explique comment afficher le garant et l’assureur sur le site de l’agence.
Peut-on exercer sans garantie financière, en non-détention de fonds ?
Oui, en transaction comme pour la vente de listes : l’agent qui déclare sur l’honneur ne recevoir ni détenir d’autres fonds que ceux représentatifs de sa rémunération ou de ses honoraires est dispensé de garantie (loi n° 70-9, article 3, 2° ; décret, article 3, I, 6°), et sa carte porte la mention « Non-détention de fonds » ; en gestion immobilière et en syndic, cette voie est fermée. La déclaration vise tout ou partie des activités, et le titulaire reste libre de souscrire une garantie.
Le document souvent appelé « attestation de non-détention de fonds » est cette déclaration sur l’honneur ; on parle aussi d’exercice « sans maniement de fonds », une expression absente des textes. Déposée alors que la carte est en cours de validité, la déclaration donne lieu, sur remise de l’ancienne carte, à une nouvelle carte portant la mention (article 6, II) ; si une garantie cesse ensuite, la carte porte aussi « Absence de garantie financière » (article 7). Documents, affiches et publicités indiquent en caractères très apparents, pour l’activité concernée, que l’agence ne doit recevoir ni détenir d’autres fonds, effets ou valeurs que ceux représentatifs de sa rémunération ou de ses honoraires ; une affiche portant cette mention est apposée en vitrine ou sur le panneau publicitaire extérieur (article 94). Concrètement :
- aucun acompte d’acquéreur, dépôt de garantie ou premier loyer ne transite par l’agence ;
- pendant le délai de rétractation, nul ne peut recevoir de versement d’un acquéreur non professionnel, sauf disposition législative expresse contraire ; pour un acte conclu par l’intermédiaire d’un professionnel mandaté, le versement peut être effectué entre les mains d’un professionnel « disposant d’une garantie financière affectée au remboursement des fonds déposés » (article L. 271-2 du code de la construction et de l’habitation), comme le rappelle notre article sur l’offre d’achat et le versement pendant la rétractation ;
- seuls les honoraires peuvent être encaissés ;
- le compte spécialement affecté aux fonds des clients n’a pas à être ouvert (article 55).
Recevoir des fonds en violation de l’article 3 expose à deux ans d’emprisonnement et 30 000 € d’amende (loi n° 70-9, article 16) ; la société encourt en outre les peines prévues pour les personnes morales (article 18). Un versement reçu en méconnaissance de l’article L. 271-2 est puni de 30 000 € d’amende par ce même article. À l’Agence Vantelle, la vitrine porte les deux régimes : transaction en « Non-détention de fonds », gestion locative avec le montant de sa garantie et son garant.
La RC pro est-elle obligatoire pour un agent immobilier, et que couvre-t-elle ?
Oui, la RC pro est obligatoire pour tout agent immobilier : l’article 3, 3° de la loi Hoguet en fait une condition de la carte, et l’article 2 de l’arrêté du 1er septembre 1972 interdit une limite de garantie inférieure à 75 000 € par année pour un même assuré, comme une franchise supérieure à 10 % des indemnités dues.
L’agence justifie « à tout moment » d’un contrat couvrant chaque établissement, et remet l’attestation à la CCI lors de la demande ou du renouvellement de la carte (décret, article 49) ; l’assureur prévient la CCI de toute suspension ou résiliation (article 50). Le contrat se reconduit tacitement chaque année (arrêté, article 3) et se dénonce par lettre recommandée un mois au moins avant l’échéance (annexe I, article 5).
Les clauses minimales de l’annexe I couvrent les dommages incorporels causés à autrui par les erreurs, omissions ou négligences de l’agence, de ses collaborateurs ou préposés, ou par la perte ou la destruction des pièces et documents confiés ; le négociateur salarié relève donc du contrat de son employeur. Elles excluent notamment :
- la non-restitution des fonds reçus, qui relève de la garantie financière (annexe I, article 3, 4°) ;
- la faute intentionnelle et dolosive (2°) ;
- les dommages nés d’un accident, corporels ou matériels, hors perte des documents confiés (7°).
Entreprendre Service Public cite aussi les dommages corporels, comme une blessure lors d’une visite ; les clauses minimales excluant les accidents, cette couverture dépend du contrat souscrit. Aucun texte ne fixe la prime : comparez la limite par année, la franchise, les activités et établissements déclarés et l’extension aux accidents. Au 1er octobre 2015, l’arrêté du 1er juillet 2015 a remplacé les 500 000 francs de 1972 par 75 000 € : la conversion de l’ancien plancher, encore citée en ligne, n’est plus le droit en vigueur.
| Critère | Garantie financière | RC pro |
|---|---|---|
| Objet | Rembourser les fonds reçus pour autrui | Réparer les dommages incorporels nés d’une erreur, d’une omission, d’une négligence ou d’une perte de documents |
| Déclencheur | Créance certaine, liquide et exigible, agence défaillante (décret, art. 39) | Responsabilité professionnelle engagée |
| Plancher | 110 000 €, ou 30 000 € les deux premières années (décret, art. 30 et 32) | 75 000 € par année et par assuré, franchise de 10 % au plus (arrêté, art. 2) |
| Dispense | Non-détention de fonds, sauf gestion et syndic | Aucune |
| Agent commercial habilité | Non concerné | Contrat obligatoire à son nom |
| L’agence ne restitue pas un acompte | Couvert | Exclu (annexe I, art. 3, 4°) |
| Une clause erronée du mandat cause un préjudice | Hors champ | Couvert par les clauses minimales |
Quelle RC pro pour un agent commercial immobilier ?
L’agent commercial immobilier, mandataire non salarié habilité par un titulaire de carte, doit souscrire sa propre assurance de responsabilité civile professionnelle (loi n° 70-9, article 4), sans garantie financière, puisque la même loi lui interdit de recevoir ou de détenir des fonds.
Depuis le 1er octobre 2015, les annexes III et IV de l’arrêté du 1er septembre 1972 fixent ses clauses minimales et son attestation. Le plancher de 75 000 € et la franchise de 10 % au plus valent aussi pour lui (arrêté, articles 1er et 2 ; décret, article 49). La couverture minimale vise ses opérations d’achat, de vente, d’échange ou de location d’immeubles et de fonds de commerce ; elle prend effet à la délivrance de l’habilitation et cesse de plein droit avec son retrait (annexe III, articles 1er et 6). L’attestation se remet lors du visa de l’attestation d’habilitation par la CCI (décret, articles 9 et 49) et nomme le titulaire de la carte.
La garantie qui protège ses clients reste celle de ce titulaire, agence ou réseau. Avant de signer, demandez l’attestation à votre nom et vérifiez qui en est le souscripteur. Pour aller plus loin : le statut du mandataire immobilier, la méthode pour choisir un réseau de mandataires et notre analyse du logiciel fourni par le réseau au mandataire.
Que se passe-t-il en cas de cessation de la garantie financière ?
La cessation de la garantie financière d’un agent immobilier ne prend effet, en principe, que trois jours francs au moins après la publication d’un avis dans un quotidien du département, et chaque client dispose ensuite de trois mois pour déclarer sa créance (articles 44 et 45 du décret n° 72-678). Sept causes la déclenchent : démission d’une société de caution mutuelle, dénonciation ou expiration du contrat, fermeture, décès, cessation d’activité, location-gérance du fonds (article 44). Une consignation non complétée dans les trois jours francs de la notification de la Caisse des dépôts cesse en outre de plein droit (articles 23 et 47). En cas de décès, la garantie peut être prorogée un an au plus si un autre titulaire de carte pour la même activité, garanti par le même garant, reprend la direction par convention expresse (article 44). Vue du client, la procédure suit cinq temps :
- L’avis publié, qui indique le délai de production des créances et son point de départ (article 44).
- La lettre recommandée du garant aux personnes qui ont fait des versements depuis moins de dix ans, inscrites au registre-répertoire, et aux mandants de gestion inscrits au registre des mandats (article 45).
- Trois mois pour déclarer, à compter de la réception de la lettre pour ses destinataires, de la publication de l’avis pour les autres ; le délai ne court que s’il y est mentionné (article 45).
- La mise en jeu : créance certaine, liquide et exigible, et défaillance de l’agence, qui peut résulter d’une sommation de payer suivie d’un refus ou restée sans effet un mois après sa signification ; le garant ne peut exiger que le client poursuive d’abord l’agence (article 39).
- Le paiement, trois mois après la demande écrite justifiée, réparti au marc le franc, c’est-à-dire en proportion de chaque créance, si les demandes dépassent la garantie. Si la garantie cesse avant la fin de ce délai, celui-ci court à compter de la publication de l’avis ; si l’agence fait l’objet d’une procédure collective, le règlement peut être différé jusqu’au dépôt de l’état des créances au greffe (article 42).
Côté agence, la carte se restitue immédiatement à la CCI ; si la cessation suit une déclaration de non-détention, une nouvelle carte portant « Absence de garantie financière » est délivrée en échange de l’ancienne (article 7). Le garant prévient la CCI et la banque du compte des fonds (article 48), et plus aucune somme ne peut être reçue. En cas de changement de garant, si le nouvel engagement reprend la garantie précédente avec tous ses effets (article 22-1), l’avis publié tient lieu des lettres aux clients (article 45).
Contrôle de la caisse de garantie : quelles échéances suivre chaque année ?
Le contrôle exercé par la caisse de garantie s’appuie chaque année sur les comptes annuels et les documents de conformité que l’agence transmet à son garant (article 38-2 du décret n° 72-678) ; avec la RC pro et les attestations, il se suit sur un calendrier annuel, doublé d’un rapprochement mensuel entre fonds détenus et montant garanti. Celui de l’Agence Vantelle :
- Chaque mois, comparer le pic des fonds de gestion au montant garanti (articles 29 et 36).
- À la date anniversaire, préparer la révision annuelle du montant (article 31).
- Une fois les comptes annuels établis, les transmettre au garant avec les documents de conformité (article 38-2).
- Plus d’un mois avant l’échéance de la RC pro, décider : sans action, le contrat se reconduit ; pour le dénoncer, envoyer une lettre recommandée un mois au moins avant l’échéance (arrêté, article 3 ; annexe I, article 5).
- À chaque habilitation, réclamer l’attestation RC pro de l’agent commercial (article 49).
- À chaque changement de garant ou d’assureur, informer la CCI et mettre à jour affiche, documents et site (articles 6, 92 et 93).
Ces dates rejoignent les autres obligations de conformité, dont Tracfin.
Un agent IA peut tenir ce calendrier sans signer à votre place : branché sur l’export du logiciel de gestion lorsqu’il existe, il compare chaque matin les fonds détenus au montant garanti, signale l’écart qui se resserre et prépare les relances d’attestation et le dossier annuel du garant, que le gérant valide. Cet agent prend place dans un dashboard d’agents IA relié à vos logiciels, sur devis, audit inclus, avec une maintenance en option à 149 € HT par mois. Vous pouvez aussi tester les agents IA utiles à votre agence.
Questions fréquentes
La garantie financière est-elle une assurance ?
Combien de temps dure l’attestation de garantie financière ?
Un agent commercial immobilier a-t-il besoin d’une garantie financière ?
Le plancher de 30 000 € vaut-il pour une société nouvelle ?
Où lire la garantie financière d’une agence immobilière et le nom de son garant ?
Que risque une agence qui encaisse des fonds sans garantie financière ?
- Loi n° 70-9 du 2 janvier 1970, articles 1er, 3, 4, 5, 16 et 18, versions en vigueur au 4 juin 2026. Article 1er · Article 3 · Article 4 · Article 5 · Article 16 · Article 18
- Loi n° 70-9, article 3, versions issues de la loi n° 2010-853 du 23 juillet 2010 et de la loi n° 2014-366 du 24 mars 2014. Version de 2010 · Version de 2014
- Décret n° 72-678 du 20 juillet 1972, articles 3, 6 et 7 (carte, non-détention de fonds), et article 3 dans sa version issue du décret n° 2010-1707 du 30 décembre 2010. Article 3 · Article 3 au 1er février 2011 · Article 6 · Article 7
- Décret n° 72-678 du 20 juillet 1972, texte consolidé au 4 juin 2026 (articles 1er, 9, 21, 22, 55 et 59), et version au 1er décembre 2010 pour l’article 35, abrogé au 1er janvier 2011. Texte au 4 juin 2026 · Version au 1er décembre 2010
- Décret n° 72-678, articles 19 à 38-2 (modes, montant et contrôle de la garantie). Article 22-1 · Article 23 · Article 26 · Article 29 · Article 30 · Article 32 · Article 33 · Article 36 · Article 38-1 · Article 38-2
- Décret n° 72-678, articles 39 à 48 (mise en jeu et cessation). Article 39 · Article 42 · Article 44 · Article 45
- Décret n° 72-678, articles 49, 50, 86, 92, 93 et 94. Article 49 · Article 50 · Article 86 · Article 92 · Article 93 · Article 94
- Arrêté du 1er septembre 1972 fixant les conditions minimales du contrat d’assurance, articles 1er à 4 et annexes I à IV, version en vigueur depuis le 1er octobre 2015, et version antérieure. Texte au 4 juin 2026 · Article 2 · Version antérieure
- Code de la construction et de l’habitation, article L. 271-2. Légifrance
- Code monétaire et financier, article L. 518-1. Légifrance
- Code pénal, articles 121-2 et 131-38. Article 121-2 · Article 131-38
- Entreprendre Service Public, fiche « Agent immobilier : conditions d’accès et d’exercice en France », vérifiée le 1er janvier 2026, et modèle d’attestation de garantie financière de CCI France. Fiche · Modèle
- Autorité de contrôle prudentiel et de résolution, registres REGAFI et REFASSU. REGAFI · REFASSU