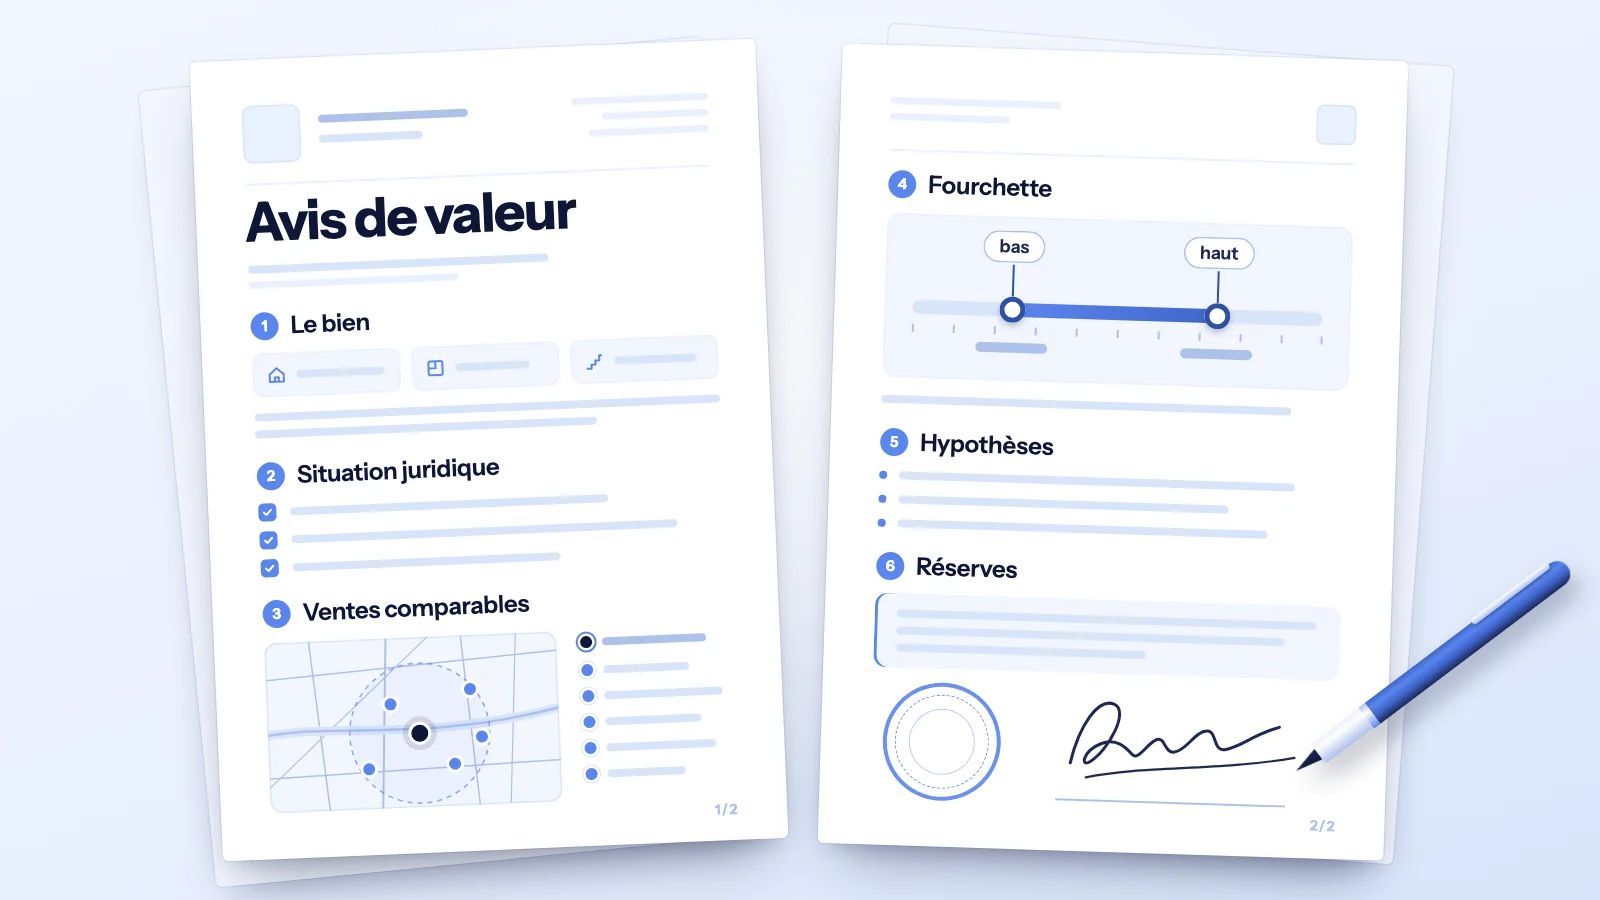
Un avis de valeur immobilier est l’estimation écrite, par un professionnel, du prix auquel un bien pourrait se vendre à une date donnée, exprimée en fourchette et appuyée sur des ventes comparables, sans la démonstration complète qu’exige une expertise. Le code de déontologie des agents immobiliers le nomme en toutes lettres et impose de prévenir le client qu’il ne s’agit pas d’une expertise. Beaucoup en concluent que l’avis n’engage à rien ; les décisions publiées montrent qu’une erreur grossière se paie.
L’avis circule après le rendez-vous : chez le notaire, à la banque, entre héritiers. Notre guide de la prospection immobilière et des mandats le replace dans l’ensemble du parcours, et la méthode de calcul, du tri des ventes au prix au mètre carré, fait l’objet de notre article sur l’estimation d’un bien avec Claude et la base DVF.
Qu’est-ce qu’un avis de valeur immobilier ?
Un avis de valeur immobilier est un document daté et signé par lequel un professionnel de l’immobilier donne son opinion sur la valeur vénale d’un bien, en général sous forme de fourchette, à partir d’une visite et de références de marché. Le terme appartient au vocabulaire réglementaire : le code de déontologie annexé au décret n° 2015-1090 du 28 août 2015 lui consacre deux obligations.
- L’article 6, au 4°, oblige les professionnels sollicités pour établir un avis de valeur « à informer leur client que cet avis ne constitue pas une expertise ».
- L’article 9, au 3°, leur interdit d’évaluer un bien dans lequel ils possèdent ou envisagent d’acquérir des intérêts, sauf à le déclarer dans l’avis.
L’article 1er de la loi n° 70-9 du 2 janvier 1970, dite loi Hoguet, liste les opérations qui relèvent de la carte professionnelle : l’estimation n’y figure pas. Notaires et experts en évaluation en délivrent aussi.
La valeur exprimée est la valeur vénale. La Charte de l’expertise en évaluation immobilière, dans sa sixième édition de novembre 2025, la définit comme la somme contre laquelle le bien s’échangerait à la date de l’évaluation, entre un acquéreur et un vendeur consentants, dans une transaction équilibrée, après une commercialisation adéquate, chacun agissant en connaissance de cause et sans pression. Un « avis de valeur vénale » désigne donc le même document ; l’avis de valeur locative, qui estime un loyer, en est un autre. L’estimation d’un loyer avant un achat locatif est traitée dans notre article sur l’IA pour l’investissement immobilier locatif. L’avis de valeur sert à préparer une vente et son mandat, ou une succession, une donation, un partage, un dossier de prêt.
Avis de valeur ou expertise immobilière : quelle différence ?
L’expertise démontre la valeur, sous contrat ; l’avis de valeur l’affirme sur la base de vérifications limitées. Selon la Charte, l’expertise analyse les facteurs juridiques, économiques, techniques et fiscaux, repose sur un contrat préalable qui définit la mission et aboutit à un rapport, amiable ou judiciaire. L’avis de valeur y est une estimation allégée, que l’expert doit accompagner d’une mention écrite : il ne s’agit pas d’une expertise, et des investigations complètes auraient pu conduire à des conclusions sensiblement différentes. Une agence peut s’en inspirer, sans invoquer la Charte, dont l’usage est réservé aux membres des organisations signataires. La Charte n’a pas force de loi : c’est un référentiel que dix-sept organisations signataires font respecter par leurs membres.
| Critère | Avis de valeur | Expertise en évaluation | Estimation en ligne |
|---|---|---|---|
| Auteur | Agent immobilier, notaire | Expert en évaluation | Un algorithme, sans signataire |
| Cadre écrit | Pour l’agent : code de déontologie, articles 6 et 9 | Contrat préalable et Charte | Conditions de l’éditeur |
| Visite du bien | Oui, en pratique | Oui | Aucune |
| Démonstration de la valeur | Références et hypothèses listées | Méthodes justifiées, analyse complète | Variable selon l’outil, sans visite ni signataire |
| Coût pour le propriétaire | Souvent offert en vue d’un mandat | Honoraires sur devis | Gratuit |
| Usage adapté | Mise en vente, première valeur de succession | Litige, partage conflictuel, dossier fiscal exposé | Premier ordre de grandeur |
L’avis de valeur engage-t-il la responsabilité de l’agent immobilier ?
Oui : l’agent immobilier qui signe un avis de valeur répond de ses fautes, et des réserves écrites peuvent limiter sa responsabilité à l’erreur grossière. Nous ne citons que des décisions lues en texte intégral, sur Légifrance ou sur Judilibre.
Le conseil sur le prix relève du devoir de l’agent
Le 30 mai 2012 (première chambre civile, pourvoi n° 11-18.038), la Cour de cassation a examiné le recours d’une venderesse qui reprochait à l’agence une sous-évaluation manifeste de son appartement. La cour d’appel avait annulé le mandat mais rejeté les dommages et intérêts, jugeant que la nullité effaçait le devoir de conseil. Cassation : l’agence qui avait participé à la rédaction de la promesse restait tenue d’un devoir de conseil, et les juges devaient rechercher si elle s’en était acquittée.
Des réserves écrites limitent la faute à l’erreur grossière
À Versailles (27 mars 2025, RG n° 22/04338), un acquéreur reprochait à une agence la surévaluation de trois avis de valeur, en fourchette, sur des maisons qu’il comptait revendre. Les termes des avis entouraient l’estimation de réserves expresses et lui donnaient une portée purement indicative : seule une erreur grossière pouvait engager l’agence, à charge pour le plaignant de prouver la valeur réelle à la date des avis. Les prix de revente obtenus ensuite n’y ont pas suffi, et l’agence ne s’était jamais engagée sur un prix de revente.
L’erreur grossière se paie, même envers un tiers
À Montpellier (21 novembre 2024, RG n° 20/03680), un office notarial avait établi pour des propriétaires un avis de valeur qui a servi de référence au prix d’une vente à réméré, où le vendeur se réserve la faculté de racheter son bien (article 1659 du code civil). L’acquéreur, sans contrat avec l’office, l’a assigné ; débouté en première instance, il a obtenu gain de cause en appel. La cour a comparé la valeur de l’avis à celle que l’expert judiciaire retenait à la même date : l’écart, de plus de 30 %, dépassait selon elle la marge usuelle d’appréciation et caractérisait une erreur grossière. L’office a été condamné à réparer une perte de chance.
Que doit contenir un modèle d’avis de valeur immobilier ?
Un modèle d’avis de valeur immobilier compte onze rubriques : l’en-tête, la demande, le bien, la situation juridique, les ventes comparables, les annonces concurrentes, la méthode, la fourchette, les hypothèses, les réserves, puis la date et la signature. Montez-le une fois dans votre traitement de texte, puis remettez chaque avis en PDF daté et signé.
- 1. L’en-tête. L’article 92 du décret n° 72-678 du 20 juillet 1972 impose sur vos documents le numéro et le lieu de délivrance de la carte professionnelle, le nom ou la raison sociale, l’adresse, l’activité et, le cas échéant, le garant. Il interdit toute mention évoquant un agrément, comme « expert agréé ».
- 2. La demande. Qui demande, pour quel usage, et à quelle date la valeur est fixée : la date du décès pour une succession, celle de la visite pour une vente. Tout intérêt que vous détenez ou envisagez d’acquérir dans le bien se déclare ici.
- 3. Le bien. Type, surface, pièces, étage, annexes, extérieurs, état, travaux, classes du diagnostic de performance énergétique. Pour un lot de copropriété, indiquez la surface de la partie privative et sa source : l’article 46 de la loi n° 65-557 du 10 juillet 1965 prévoit une baisse de prix proportionnelle quand la surface réelle est inférieure de plus d’un vingtième à celle de l’acte.
- 4. La situation juridique. Libre ou occupé, bail et échéance, charges et travaux votés, servitudes. Pour un bien loué, la classe énergie pèse : un logement décent doit se situer entre A et F depuis le 1er janvier 2025, entre A et E à compter de 2028 et entre A et D à compter de 2034 en métropole (article 6 de la loi n° 89-462 du 6 juillet 1989). Les règles du diagnostic sont reprises dans notre article sur le nouveau DPE.
- 5. Les ventes comparables. Quelques ventes réellement comparables, décrites par période, secteur, type, surface et prix au mètre carré, avec la source et son millésime, sans rien qui permette de remonter aux vendeurs.
- 6. Les annonces concurrentes. Les biens en vente dans le secteur, prix affiché et date du relevé. Ce sont des prix demandés : ils montrent la concurrence sans prouver une valeur.
- 7. La méthode. La comparaison et ses corrections (étage, extérieur, état, énergie), lisibles par un tiers. Si un outil a préparé les calculs, dites-le.
- 8. La fourchette. Une valeur basse et une valeur haute, avec ce qui place le bien vers l’une ou l’autre. Pour une vente, le prix de présentation conseillé figure à part.
- 9. Les hypothèses. Les points tenus pour acquis sans vérification : surfaces déclarées, absence de désordre caché, conformité des travaux, documents fournis. Les pièces que le vendeur doit réunir figurent dans notre check-list du dossier de vente immobilier.
- 10. Les réserves. La mention que l’avis ne constitue pas une expertise (elle prouve que le client en a été informé), la limite des vérifications, l’absence d’engagement sur le prix et le délai de vente. À Versailles, la cour a tiré des termes mêmes des avis, qui entouraient l’estimation de réserves expresses, leur portée purement indicative.
- 11. La date et la signature. Date de visite, date de l’avis, nom et qualité du signataire. Aucun des textes cités ici ne fixe de durée de validité : l’avis donne une valeur à une date.
Un exemple montre le poids des hypothèses. L’Agence Vantelle estime un trois-pièces loué, classé E. Rédigé comme pour un bien libre, l’avis donnerait la valeur d’un logement disponible, alors que l’acquéreur ne pourra pas l’occuper avant la fin du bail. Avec l’occupation, l’échéance du bail et l’horizon de 2034, année à partir de laquelle un logement classé E ne sera plus décent en métropole, le document dit au notaire ou au banquier sur quoi repose le chiffre. Notre article sur l’IA pour l’estimation immobilière détaille ce que seul l’œil sur place révèle.
Où trouver un modèle d’avis de valeur ou une fiche d’estimation immobilière en PDF ?
Aucun des textes qui encadrent l’avis de valeur ne fournit de modèle d’avis ni de fiche d’estimation en PDF : vous montez les vôtres dans votre traitement de texte, à partir des obligations du code de déontologie et des mentions du décret du 20 juillet 1972, puis remettez chaque avis en PDF daté et signé. Trois documents se rangent sous ce mot de modèle, chacun avec son lecteur.
| Critère | Fiche d’estimation | Avis de valeur | Lettre d’avis de valeur |
|---|---|---|---|
| Rôle | Relevé de la visite, document de travail | Document complet remis au propriétaire | Version courte, en forme de courrier |
| Lecteur | L’agence, en interne | Le propriétaire, puis son notaire ou sa banque | Le destinataire nommé : notaire, banque, héritiers |
| Contenu | Surfaces et leur source, pièces, état, travaux, classes du DPE, occupation, charges, points à vérifier | Les onze rubriques du modèle ci-dessus | En-tête, demandeur et usage, désignation du bien, date de visite, ventes de référence datées, valeur ou fourchette à une date, hypothèses, réserves, signature |
| Format | PDF vierge imprimé ou formulaire sur tablette, gardé au dossier | PDF paginé, daté et signé | Une ou deux pages, en PDF signé |
Comme la fiche de visite décrite dans notre article sur le compte rendu de visite immobilier, la fiche d’estimation est une note interne : elle reste au dossier et nourrit l’avis. Reprenez-y les rubriques 3, 4 et 9 du modèle (le bien, sa situation juridique, les hypothèses), pour que rien ne manque au moment de rédiger. Une version vierge de cette fiche figure dans notre article sur la fiche descriptive d’un bien immobilier. La lettre d’avis de valeur, elle, reste un avis de valeur : l’obligation de l’article 6 du code de déontologie, prévenir le client que l’avis ne constitue pas une expertise, vaut dès que l’on vous sollicite pour en établir un, quelle que soit sa forme, et l’article 92 du décret du 20 juillet 1972 impose ses mentions sur « tous documents, contrats et correspondance à usage professionnel ». Notre article sur les mentions légales d’une agence immobilière détaille cet en-tête.
L’exemple de conclusion et de réserves donné plus haut se colle tel quel en dernière page du PDF remis au propriétaire.
La Charte de l’expertise en évaluation immobilière, que son Comité d’application publie en PDF sur son site (sixième édition, novembre 2025), ne contient aucun modèle d’avis de valeur. Elle fixe le contenu d’un rapport d’expertise (titre II, chapitre 10) : le cadre de la mission, l’analyse du bien, l’évaluation et ses méthodes, les conclusions et les réserves, dans un document paginé, daté et signé.
Quel que soit le modèle retenu, il ne promet jamais trois choses :
- Un prix ou un délai de vente. La fourchette est une opinion à une date, et vos réserves le disent.
- Une expertise. Intitulez le document « Avis de valeur » et écrivez-y qu’il ne constitue pas une expertise : l’article 6 impose d’en informer le client, et la mention écrite en garde la preuve. Un modèle téléchargé qui l’omet, ou qui ne prévoit pas où déclarer, le cas échéant, l’intérêt que vous détenez ou envisagez d’acquérir dans le bien (article 9), se corrige avant tout usage.
- Un agrément ou une conformité à la Charte. L’article 92 proscrit toute mention de nature à faire croire à une assermentation, une inscription, une commission, un accréditement ou un agrément, et seuls les experts membres d’une organisation signataire peuvent se dire conformes à la Charte.
Sur quelles données fonder la fourchette de prix ?
Sur des ventes signées : la base des demandes de valeurs foncières, dite DVF, publiée par la direction générale des Finances publiques, complétée par vos propres ventes et lue à la lumière des annonces en cours. DVF couvre les cinq dernières années, hors Alsace, Moselle et Mayotte, et se met à jour en avril et en octobre ; la dernière livraison date du 7 avril 2026. Ses conditions de réutilisation (article R* 112 A-3 du livre des procédures fiscales) interdisent tout usage permettant de réidentifier les personnes : dans un avis remis, présentez les références par secteur et par mois.
Dans son espace particulier sur impots.gouv.fr, tout particulier, vendeur comme acheteur, dispose du service « Rechercher des transactions immobilières », qui liste les ventes d’une zone et d’une période pour une vente ou un achat, une succession, une donation ou l’impôt sur la fortune immobilière, hors Haut-Rhin, Bas-Rhin, Moselle et Mayotte, pour son usage personnel (article L. 107 B du même livre). Votre vendeur peut donc confronter votre avis aux ventes que l’État lui montre.
| Source | Base DVF | Service des impôts | Annonces en ligne | Vos ventes |
|---|---|---|---|---|
| Nature du prix | Prix de vente réel | Prix de vente réel | Prix demandé | Prix de vente réel |
| Fraîcheur | Avril et octobre | Période choisie | Jour du relevé | Au fil des signatures |
| État du bien connu | Non | Non | Photos et texte | Oui, vous l’avez visité |
| Territoire | Hors Alsace, Moselle, Mayotte | Hors Alsace, Moselle, Mayotte | Partout | Votre secteur |
| Citable dans un avis remis | Oui, sans réidentification | Usage personnel du demandeur (article L. 107 B) | Oui, daté | Oui, sans identifier vos clients |
Trois erreurs décalent la fourchette plus sûrement qu’un mauvais calcul : mélanger surface privative et surface habitable déclarée, garder des ventes anciennes quand le marché a bougé, comparer des biens vendus libres à des biens vendus occupés.
Que vaut un avis de valeur chez le notaire, pour une succession ou face au fisc ?
Chez le notaire comme face au fisc, un avis de valeur d’agence vaut pièce justificative : il ne lie ni le notaire ni l’administration fiscale, mais il documente la valeur déclarée. Pour les droits de succession et de donation, l’article 761 du code général des impôts retient la valeur vénale réelle à la date de la transmission, d’après la déclaration estimative des parties ; un bien que son propriétaire occupait s’évalue libre de toute occupation. Service-Public cite l’agent immobilier parmi les professionnels à qui demander une estimation. L’article L. 17 du livre des procédures fiscales permet à l’administration de rectifier une évaluation inférieure à la valeur vénale réelle, par la procédure contradictoire, à charge pour elle de prouver l’insuffisance. Un avis daté et appuyé sur des ventes de la période pèse alors dans la discussion.
- Datez la valeur au décès, quelle que soit la date de la visite, et choisissez les comparables autour de cette date.
- Donnez la valeur sans abattement. L’abattement de 20 % sur la résidence principale du défunt occupée par le conjoint, le partenaire de pacte civil de solidarité ou certains enfants (article 764 bis) s’applique dans la déclaration. Pour l’impôt sur la fortune immobilière, l’article 973 renvoie aux mêmes règles et prévoit un abattement de 30 % sur la résidence principale, lui aussi hors de l’avis.
- Précisez libre ou occupé, puisque l’article 761 en fait dépendre la valeur.
Le notaire peut aussi établir un avis de valeur ou une expertise, et l’arrêt de Montpellier rappelle qu’il en répond. Quand l’Agence Solane remet un avis à des héritiers, elle sait que le notaire le lira de près ; dans un dossier conflictuel, elle oriente vers une expertise.
Avis de valeur gratuit ou payant : que proposer au propriétaire ?
Pour un projet de vente, offrez-le : l’avis prépare le mandat, et les honoraires de l’agence ne seront dus qu’une fois la vente effectivement conclue et constatée dans un seul acte écrit (article 6 de la loi Hoguet). L’Autorité de la concurrence relevait une commission moyenne de 12 463 € par transaction en 2022 (avis n° 23-A-07 du 2 juin 2023). Pour une succession ou un partage sans projet de vente, le facturer se défend. Il devient alors une prestation : l’article 2 de l’arrêté du 10 janvier 2017 impose d’en afficher le prix maximum à l’entrée de l’agence et sur votre site, et l’article 6 du code de déontologie exige une information exacte sur les services accessoires et les honoraires. L’« avis de valeur offert » annoncé sur votre site doit en outre recueillir la demande dans les règles, ce que détaille notre article sur les mentions d’un formulaire d’estimation.
Comment remettre l’avis de valeur pour obtenir le mandat ?
L’avis de valeur se remet en rendez-vous, en parcourant le document des ventes comparables jusqu’à la fourchette : un prix que le propriétaire a vu se construire se discute mieux. Le PDF daté et signé suit, comme trace.
- 1. Ouvrir par le marché. Les ventes du secteur, puis les annonces concurrentes : le vendeur voit la concurrence avant d’entendre votre chiffre.
- 2. Lire les hypothèses à voix haute. Chaque hypothèse corrigée en rendez-vous est une erreur qui n’entrera pas dans le mandat.
- 3. Séparer valeur et prix de présentation. La fourchette reste votre opinion ; le prix du mandat est la décision du vendeur. À Versailles, le propriétaire avait confié à l’agence des mandats à un prix supérieur aux avis, et la cour a jugé qu’il n’était pas démontré que les estimations aient freiné les reventes.
- 4. Proposer le mandat avec un calendrier, dont un avis actualisé au troisième mois, argument développé dans notre comparatif du mandat exclusif et du mandat simple. L’entretien lui-même est décrit dans notre article sur la prise de mandat immobilier.
- 5. Prévoir le suivi dans les règles. Repartir avec l’avis ne vaut pas consentement au démarchage.
À compter du 11 août 2026, l’article L. 223-1 du code de la consommation, réécrit par l’article 13 de la loi n° 2025-594 du 30 juin 2025, interdit de démarcher par téléphone un consommateur sans son consentement préalable, dont la preuve pèse sur le professionnel. Le décret n° 2026-662 du 23 juillet 2026 en fixe les conditions, dont un acte positif clair et une preuve conservée trois ans. L’exception vise un contrat en cours, pour un appel en rapport avec son objet : le mandat signé, vous pouvez appeler le vendeur à son sujet. SMS et courriel relèvent de l’article L. 34-5 du code des postes et des communications électroniques (accord préalable, sauf produits analogues proposés à un client). Le courrier reste hors du champ de l’article L. 223-1 : notre article sur la lettre de prospection immobilière en donne les modèles, et celui sur la preuve du consentement téléphonique la trace à conserver. Demandé par le propriétaire lui-même, l’avis reste l’une des voies pour rentrer des mandats sans pige.
L’IA peut-elle préparer l’avis de valeur à votre place ?
L’IA peut préparer la matière et la mise en forme d’un avis de valeur ; la visite, la fourchette et la signature restent les vôtres, comme la responsabilité. La sixième édition de la Charte consacre un chapitre aux modèles automatisés d’évaluation et à l’intelligence artificielle : ce sont des outils d’aide à la décision, l’évaluateur garde l’entière responsabilité de son évaluation et informe son client de leur usage, et un modèle automatisé d’évaluation, sans intervention ni validation d’un expert évaluateur qualifié, ne peut produire une évaluation conforme à la Charte. Une agence n’est pas tenue par la Charte et ne peut pas s’en réclamer, mais ces principes lui servent de règle de prudence pour son propre avis.
Concrètement, un agent IA prépare les ventes DVF de la commune filtrées par type et surface, vos ventes et mandats tirés de votre logiciel, le brouillon de l’avis avec vos notes de visite, et les points à vérifier. Chaque chiffre doit remonter à une ligne de la base DVF ou à une fiche de votre logiciel : une vente comparable inventée par un modèle de langage serait indéfendable devant un juge. C’est l’un des agents que nous installons dans le dashboard qui automatise : il réunit les comparables, met l’avis en forme et le dépose dans une file de relecture, et rien ne part sans votre validation. La demande d’estimation, elle, arrive par la page d’estimation de votre site d’agence, consentement recueilli dans les formes. L’audit IA de votre agence, compris dans nos offres, part de vos dossiers et de votre logiciel.
Questions fréquentes
Qu’est-ce qu’un avis de valeur immobilier ?
Un avis de valeur immobilier est un document daté et signé par lequel un professionnel, agent immobilier ou notaire, estime la valeur vénale d’un bien à une date donnée, en général en fourchette, à partir d’une visite et de ventes comparables. Il ne constitue pas une expertise, et l’article 6 du code de déontologie annexé au décret n° 2015-1090 oblige l’agent immobilier à en prévenir son client.
Un avis de valeur immobilier est-il gratuit ?
Il peut l’être, et les agences l’offrent volontiers quand il prépare un mandat de vente. Facturé, il devient une prestation dont le prix maximum doit figurer dans le barème affiché en agence et sur le site (arrêté du 10 janvier 2017, article 2). Que l’avis soit gratuit ou payant, l’agent doit prévenir son client qu’il ne s’agit pas d’une expertise, le plus sûr étant de l’écrire dans le document, et y faire état de tout intérêt qu’il détient ou envisage d’acquérir dans le bien.
Quelle différence entre un avis de valeur et une expertise immobilière ?
L’expertise démontre la valeur : selon la Charte de l’expertise en évaluation immobilière, elle analyse les facteurs juridiques, économiques, techniques et fiscaux, repose sur un contrat préalable et aboutit à un rapport. L’avis de valeur est une estimation allégée, fondée sur des vérifications limitées, dont le destinataire doit savoir qu’elle ne constitue pas une expertise. L’expertise s’impose en cas de litige ou de dossier fiscal exposé.
Un avis de valeur d’agence suffit-il pour une succession ?
Il peut servir de justificatif. L’article 761 du code général des impôts retient la valeur vénale réelle à la date de la transmission, et Service-Public cite l’agent immobilier parmi les professionnels à consulter. L’avis doit être daté au décès, préciser si le bien est libre ou occupé et ignorer l’abattement de 20 % sur la résidence principale. L’administration peut rectifier une valeur insuffisante (article L. 17 du livre des procédures fiscales), à charge pour elle de le prouver.
Combien de temps un avis de valeur reste-t-il valable ?
Aucun des textes applicables à l’avis de valeur ne fixe de durée de validité. L’avis donne une valeur à une date : celle de la visite pour une vente, celle du décès pour une succession. Pour une vente, actualisez-le quand le marché local évolue ou au troisième mois d’un mandat.
Un agent immobilier est-il responsable d’un avis de valeur erroné ?
Oui, un agent immobilier répond d’un avis de valeur erroné s’il a commis une faute qui a causé un préjudice ; lorsque l’avis est entouré de réserves expresses, seule une erreur grossière engage son auteur, à charge pour le demandeur de prouver la valeur réelle à la date de l’avis (cour d’appel de Versailles, 27 mars 2025). La cour d’appel de Montpellier (21 novembre 2024) a condamné un office notarial pour un avis surévalué, au profit d’un acquéreur sans contrat avec lui. Réserves écrites et références datées limitent ce risque.
- Décret n° 2015-1090 du 28 août 2015, code de déontologie annexé, articles 6 et 9. Légifrance
- Loi n° 70-9 du 2 janvier 1970, articles 1er et 6, et décret n° 72-678 du 20 juillet 1972, article 92. Article 1er · Article 6 · Article 92
- Cour de cassation, première chambre civile, 30 mai 2012, pourvoi n° 11-18.038. Légifrance
- Cour d’appel de Versailles, chambre civile 1-3, 27 mars 2025, RG n° 22/04338. Judilibre
- Cour d’appel de Montpellier, troisième chambre civile, 21 novembre 2024, RG n° 20/03680, et code civil, article 1659 (faculté de rachat). Judilibre · Article 1659
- Charte de l’expertise en évaluation immobilière, sixième édition, novembre 2025 : titre I, chapitres 1 et 6, titre II, titre III, point 1.1.2. Comité d’application de la Charte
- Code général des impôts, articles 761, 764 bis et 973. Article 761 · Article 764 bis · Article 973
- Livre des procédures fiscales, articles L. 17, L. 107 B et R* 112 A-3. L. 17 · L. 107 B · R* 112 A-3
- Service-Public, fiche F14198, vérifiée le 9 février 2026, et impots.gouv.fr, service « Rechercher des transactions immobilières ». Service-Public · impots.gouv.fr
- Direction générale des Finances publiques, « Demandes de valeurs foncières », mise à jour du 7 avril 2026, et conditions de réutilisation. data.gouv.fr
- Loi n° 65-557 du 10 juillet 1965, article 46, et loi n° 89-462 du 6 juillet 1989, article 6. Article 46 · Article 6
- Arrêté du 10 janvier 2017 sur l’information des consommateurs en transaction immobilière, article 2. Légifrance
- Loi n° 2025-594 du 30 juin 2025, article 13 ; code de la consommation, article L. 223-1 ; décret n° 2026-662 du 23 juillet 2026 ; code des postes et des communications électroniques, article L. 34-5. Loi · L. 223-1 · Décret · L. 34-5
- Autorité de la concurrence, avis n° 23-A-07 du 2 juin 2023 sur le marché de l’entremise immobilière. Avis
- Charte de l’expertise en évaluation immobilière, sixième édition, novembre 2025 : conditions d’usage et de conformité ; titre II, chapitre 10, points 10.1 et 10.2 (documents d’expertise et contenu des rapports) ; sommaire et titre V (annexes, sans modèle d’avis de valeur). Page de téléchargement du Comité d’application
Section « Fiche, avis et lettre en PDF » ajoutée et relevée le 7 octobre 2026.